Հետազոտական կենտրոն


 12.10.2026
 Կարդալու տևողություն՝
20 րոպե


Կենտրոնական բանկերն ու ԱԲ-ն՝ առաջատար դերում
Սեպտեմբերին համաշխարհային պարտատոմսերի շուկաները ճնշման տակ էին՝ գնաճի շուրջ մտահոգությունների և կենտրոնական բանկերի դրամավարկային քաղաքականության խստացման ազդակների հետևանքով։ Միաժամանակ, բաժնետոմսերի շուկաները պահպանեցին հարաբերական կայունությունը՝ տնտեսական ուժեղ ցուցանիշների, ընկերությունների շահույթի բարձր մակարդակի և արհեստական բանականության նկատմամբ լավատեսության նոր ալիքի շնորհիվ։
Ֆիքսված եկամտաբերությամբ գործիքների շուկայում համաշխարհային պետական պարտատոմսերի միջին եկամտաբերությունը մոտեցել է 4 տոկոսին՝ հասնելով 2007 թվականից ի վեր ամենաբարձր մակարդակին։ Կենտրոնական բանկերի քաղաքականության խստացումն ու նրանց հայտարարությունների կոշտ շեշտադրումներն ամրապնդել են տոկոսադրույքների հետագա բարձրացման սպասումները՝ բարձրացնելով կարճաժամկետ պարտատոմսերի եկամտաբերությունը և նվազեցնելով եկամտաբերության կորերի երկարաժամկետ և կարճաժամկետ հատվածների տարբերությունները։ Պետությունների և ընկերությունների համար անհրաժեշտ ֆինանսավորման աճող պահանջարկը նույնպես նպաստում է երկարաժամկետ պարտատոմսերի եկամտաբերության բարձր մակարդակի պահպանմանը։
Նավթի գները շարունակում են մեծապես պայմանավորված լինել լրատվական հոսքերով։ Brent տեսակի նավթի գինը բարձրացավ մինչև մեկ բարելի դիմաց 105 ԱՄՆ դոլար, այնուհետև նվազեց՝ մոտենալով 90 ԱՄՆ դոլարին։ Հումքային ապրանքների շուկաների պարագայում գնալով ավելի է կարևորվում այն հարցը, թե արդյոք Մերձավոր Արևելքում մատակարարումների երթուղիների փոփոխման ջանքերը բավարար կլինեն։
Բաժնետոմսերի շուկաներում տատանողականությունն ավելի ցածր էր։ Բարձր տոկոսադրույքների բացասական ազդեցությունը մասամբ չեզոքացվեց արհեստական բանականության ոլորտում նոր պրոդուկտների թողարկման շուրջ լավատեսության վերականգնմամբ, ենթակառուցվածքներում ներդրումների շարունակական աճով և ընկերությունների շահույթի դրական ցուցանիշներով։
Առաջիկա ժամանակահատվածում մեր ուշադրության կենտրոնում են հետևյալ ուղղությունները.

Այս պայմաններում մենք շարունակում ենք առաջնահերթություն տալ դիվերսիֆիկացմանն ու ներդրումների հարցում ընտրողականությանը՝ ընդհանուր առմամբ պահպանելով ռիսկային ակտիվների նկատմամբ չափավոր դրական դիրքորոշումը։

Ստորև ներկայացնում ենք ակտիվների դասերի վերաբերյալ մեր գնահատականները՝

ՖԻՔՍՎԱԾ ԵԿԱՄՈՒՏ
Առավել ճկուն ներդրումային մոտեցում
Ամորի Դորսեյ
Ֆիքսված եկամտաբերությամբ ներդրումային գործիքների գծով ղեկավար
Սեպտեմբերին առաջատար կենտրոնական բանկերն անցան գործնական քայլերի։ Դրամավարկային քաղաքականության խստացման մասին հայտարարություններից հետո Դաշնային պահուստն ի վերջո բարձրացրեց տոկոսադրույքները․ նման քայլերի դիմեցին նաև ԵԿԲ-ն և Ճապոնիայի բանկը։ Շուկաներն արձագանքեցին՝ վերանայելով տոկոսադրույքների սպասումները դեպի բարձրացում, ինչն ուղեկցվեց կարճաժամկետ տոկոսադրույքների աճով։ Միաժամանակ եկամտաբերության կորի երկարաժամկետ հատվածը շարունակեց ճնշման տակ մնալ՝ տնտեսության դիմակայունության և պարտատոմսերի թողարկումներից բխող ճնշումների պայմաններում։ Այս գործոններն իրական տոկոսադրույքները հասցրել են գրավիչ մակարդակների։
Առաջիկա ժամանակահատվածում ժամկետայնության նկատմամբ պահպանում ենք ընտրողական դրական դիրքորոշում՝ նախապատվությունը տալով կարճաժամկետ և միջնաժամկետ պարտատոմսերին, իսկ երկարաժամկետ պարտատոմսերի նկատմամբ զգուշավոր ենք:
Ժամկետայնության ու եկամտաբերության կորեր
Կորպորատիվ
Զարգացող շուկաների պարտատոմսեր ու արտարժույթ

ԲԱԺՆԵՏՈՄՍԵՐ
Շահույթի աճը նպաստում է բաժնետոմսերում ներդրումներին
Բարրի Գլավին
Բաժնետոմսերի հարթակի ղեկավար
Բաժնետոմսերի շուկաները պահպանեցին դիմակայունությունը՝ չնայած կենտրոնական բանկերի դրամավարկային քաղաքականության խստացմանը, գնաճային մտավախություններին և պարտատոմսերի եկամտաբերության աճին։ Այս գործոնների ազդեցությունը մասամբ չեզոքացվեց ԱԲ-ի նկատմամբ ոգևորության նոր ալիքով։ Առաջիկա ժամանակահատվածում, երբ շահույթի ցուցանիշները շարունակեն բարձր մնալ, առանցքային հարցն այն է, թե եկամտաբերության աճի պայմաններում բաժնետոմսերի գնահատումները որքանով կարող են նվազել։ Ուստի, մեր ուշադրության կենտրոնում են ամուր հաշվեկշիռ ունեցող ընկերությունները, որոնց բիզնես մոդելները դիմակայուն են և զերծ հիմնարար խաթարումներից։
Տարածաշրջանային առումով շարունակում ենք նախապատվությունը տալ ԱՄՆ-ից դուրս գտնվող շուկաներին, որտեղ կենտրոնացման և գնահատումների հետ կապված ռիսկերն ավելի ցածր են։ ԱՄՆ-ի համեմատ Եվրոպան գրավիչ է շահույթի աճի դինամիկայի, գնահատումների մակարդակների և դիվերսիֆիկացման տեսանկյունից։ Ճապոնիայի նկատմամբ պահպանում ենք դրական դիրքորոշում՝ հաշվի առնելով շահույթի կայուն աճն ու ողջամիտ գնահատումները։ Զարգացող շուկաները հնարավորություն են տալիս դիվերսիֆիկացնել ներդրումները տարբեր թեմատիկ ուղղություններով՝ ներառյալ էներգետիկան, տեխնոլոգիաները և պահանջարկի աճը պայմանավորող կառուցվածքային գործոնները։
Զարգացած շուկաներ
Զարգացող շուկաներ

ԲԱԶՄԱԱԿՏԻՎՆԵՐ
Դիվերսիֆիկացում, ընտրողականություն և ընթացիկ եկամուտ
Ֆրանչեսկո Սանդրինի
Բազմակտիվների ռազմավարության գծով ստորաբաժանման ղեկավար
Ջոն Օթուլ
Բազմակտիվների ներդրումների գծով լուծումների ստորաբաժանման ղեկավար
Ընդհանուր մակրոտնտեսական պատկերի պայմաններում շարունակում ենք չափավոր նախապատվություն տալ ռիսկային ակտիվներին՝ կենտրոնանալով տարածաշրջանային դիվերսիֆիկացման, ընտրողական մոտեցման և ընթացիկ եկամուտ ապահովող գործիքների վրա։ Տնտեսական աճը դեռևս դիմակայուն է, թեև՝ անհամաչափ, իսկ գնաճն ավելի տևական բնույթ է ստանում և սկսում է ընդգրկել ավելի լայն շրջանակ։ Կենտրոնական բանկերն արձագանքում են այս զարգացումներին, իսկ շուկայական գներում արդեն արտացոլվում են տոկոսադրույքների ավելի մեծ թվով բարձրացումների սպասումները։
Ֆիքսված եկամտաբերությամբ գործիքների մասով ԱՄՆ-ում և եվրագոտում ժամկետայնության նկատմամբ պահպանում ենք դրական դիրքորոշում, քանի որ տոկոսադրույքների բացարձակ մակարդակներն ավելի գրավիչ են դառնում, իսկ շուկայում, ըստ երևույթին, կենտրոնական բանկերի կողմից չափազանց շատ բարձրացումներ են ակնկալվում։ ԱՄՆ-ում շարունակում ենք նախապատվությունը տալ միջնաժամկետ պարտատոմսերին՝ հաշվի առնելով Դաշնային պահուստի տոկոսադրույքների բարձրացումների վերաբերյալ շուկայի չափազանցված սպասումները։ Միաժամանակ, ռիսկերի կառավարման նպատակով հրաժարվել ենք եկամտաբերության կորի երկարաժամկետ և կարճաժամկետ հատվածների տարբերության մեծացման ակնկալիքի վրա հիմնված դիրքից՝ կորի ձևի նկատմամբ անցնելով ավելի չեզոք դիրքորոշման։ Ճապոնիայում զգուշավոր դիրքորոշումից անցել ենք չեզոքի, քանի որ այս ամիս եկամտաբերությունը կտրուկ աճել է։ Եվրոյով ներդրումային դասի կորպորատիվ պարտատոմսերի և զարգացող շուկաների պարտատոմսերի նկատմամբ նույնպես պահպանում ենք դրական դիրքորոշում։
Բաժնետոմսերի նկատմամբ պահպանում ենք դրական դիրքորոշում։ ԱՄՆ-ում որոշել ենք S&P 500 հավասարակշռված ինդեքսից անցնել S&P 500 ինդեքսին, քանի որ տեխնոլոգիական ոլորտի համար բարենպաստ պայմանները կարող են պահպանվել մինչև տարեվերջ։
Հումքային ապրանքների նկատմամբ մեր դիրքորոշումը դրական է։ Թեև վերջին տեղաշարժերը հիմնականում պայմանավորված են եղել Դաշնային պահուստի քաղաքականության շուրջ սպասումների փոփոխությամբ և եկամտաբերության աճով, այդուհանդերձ՝ միջնաժամկետ ու երկարաժամկետ հեռանկարում մի շարք բարենպաստ գործոններ պահպանվում են։ Դրանց թվում են խթանող հարկաբյուջետային քաղաքականությունը, պարտքի կայունության շուրջ մտահոգությունները և պահուստների դիվերսիֆիկացումը։
Արտարժույթի շուկայում ընդհանուր առմամբ զգուշավոր դիրքորոշում ունենք ԱՄՆ դոլարի նկատմամբ և նախապատվությունը տալիս ենք գրավիչ տոկոսային եկամուտ ապահովող արժույթներին։ G10 արժույթներից դրանք են ավստրալական դոլարն ու նորվեգական կրոնը, իսկ զարգացող շուկաների արժույթներից՝ թուրքական լիրան։
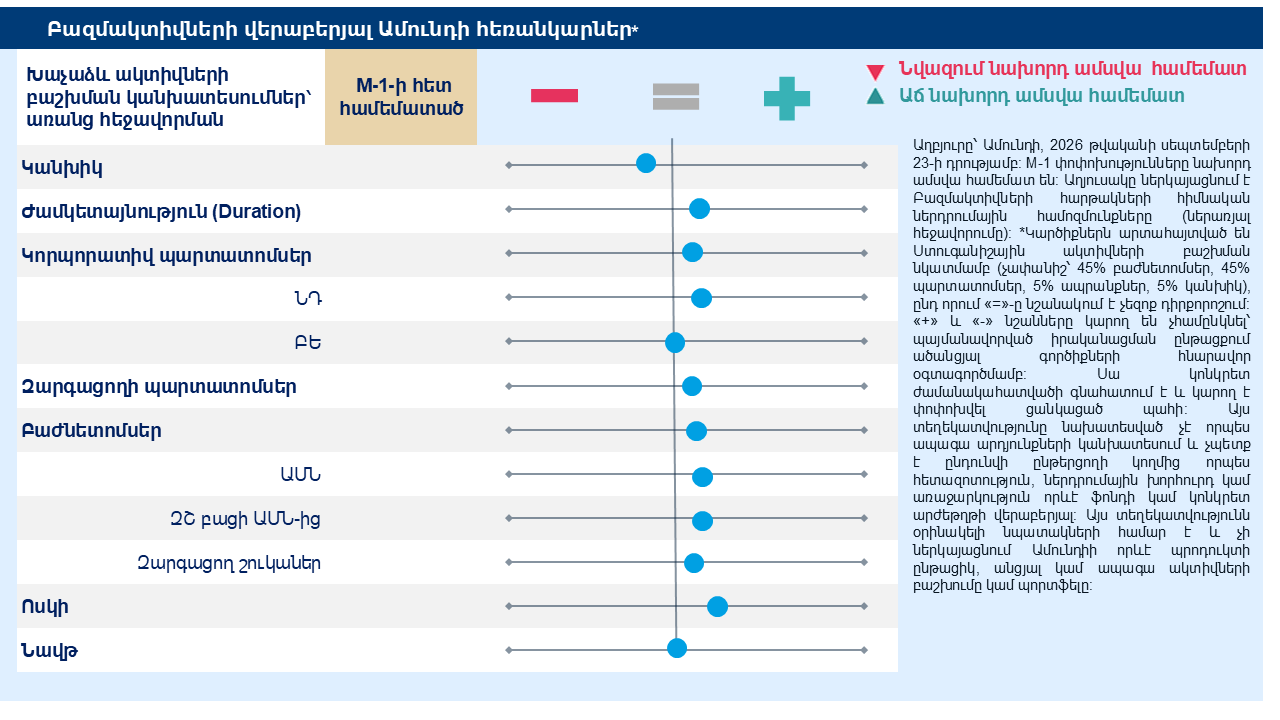
ՀԵՌԱՆԿԱՐՆԵՐ
Ակտիվների դասերի վերաբերյալ Ամունդի դիրքորոշում


ԿԱՐԵՎՈՐ ՏԵՂԵԿՈՒԹՅՈՒՆ
ՄՍՄԿ-ի տեղեկությունները կարող են գործածվել միայն Ձեր ներքին օգտագործման համար, չեն կարող վերարտադրվել կամ տարածվել որևէ ձևով և չեն կարող գործածվել որպես որևէ ֆինանսական գործիքի կամ պրոդուկտի կամ ինդեքսի հիմք կամ դրա բաղադրիչ։ ՄՍՄԿ-ի որևէ տեղեկություն նախատեսված չէ լինելու ներդրումային խորհրդատվություն կամ որևէ տեսակի ներդրումային որոշում կայացնելու (կամ դրանից զերծ մնալու) առաջարկություն, և դրա վրա չի կարելի հիմնվել որպես այդպիսին։ Պատմական տվյալները և վերլուծությունը չպետք է ընկալվեն որպես որևէ հետագա կատարողականի վերլուծության, կանխատեսման կամ կանխագուշակման մասին նշում կամ երաշխիք։ ՄՍՄԿ-ի տեղեկությունները տրամադրվել են «այնպես, ինչպես կա» հիմքով, և սույն տեղեկություններն օգտագործողն ստանձնում է սույն տեղեկությունների ցանկացած օգտագործման բոլոր ռիսկերը։ ՄՍՄԿ-ն, դրա փոխկապակցված անձինք և յուրաքանչյուր անձ, որը ներգրավված է ՄՍՄԿ-ի որևէ տեղեկություն կազմելուն կամ կապված է դրա հետ (միասին «ՄՍՄԿ կողմեր»), սույն տեղեկությունների մասով բացահայտ հրաժարվում է բոլոր երաշխիքներից (այդ թվում, առանց սահմանափակման, բնօրինակության, ճշգրտության, ամբողջականության, ժամանակին լինելու, խախտում չկատարելու, վաճառքի համար պիտանիության և կոնկրետ նպատակին համապատասխանության վերաբերյալ ցանկացած երաշխիքից)։ Չսահմանափակելով վերոնշյալ որևէ դրույթ, ՄՍՄԿ որևէ կողմ որևէ դեպքում չի կրում որևէ պատասխանատվություն որևէ ուղղակի, անուղղակի, հատուկ, պատահական, պատժիչ, հետևանքային (այդ թվում, առանց սահմանափակման, բաց թողնված օգուտի) կամ որևէ այլ վնասի համար։ (www.mscibarra.com)։
SM արդյունաբերությունների դասակարգման համաշխարհային ստանդարտը (ԱԴՀՍ) մշակվել է «Ստենդրդ ընդ Փուրզ»-ի և ՄՍՄԿ-ի կողմից և դրանց բացառիկ սեփականությունն ու ծառայությունների ապրանքանիշն է։ Ոչ «Ստենդրդ ընդ Փուրզ»-ը, ՄՍՄԿ-ն և ոչ էլ ԱԴՀՍ որևէ դասակարգում մշակելուն կամ կազմելուն ներգրավված որևէ այլ կողմ որևէ բացահայտ կամ ենթադրյալ երաշխիք կամ հավաստիացում չի տալիս այդ ստանդարտի կամ դասակարգման (կամ դրանց օգտագործումից ստացվելիք արդյունքի) վերաբերյալ, և այդ բոլոր կողմերը սույնով բացահայտ հրաժարվում են ցանկացած այդպիսի ստանդարտի կամ դասակարգման առնչությամբ բնօրինակության, ճշգրտության, ամբողջականության, վաճառքի համար պիտանիության կամ կոնկրետ նպատակին համապատասխանության վերաբերյալ ցանկացած երաշխիքից։ Չսահմանափակելով վերոնշյալ որևէ դրույթ, «Ստենդրդ ընդ Փուրզ»-ը, ՄՍՄԿ-ն, դրան որևէ փոխկապակցված անձ կամ ԱԴՀՍ որևէ դասակարգում մշակելուն կամ կազմելուն ներգրավված որևէ երրորդ կողմ որևէ պատասխանատվություն չի կրում որևէ ուղղակի, անուղղակի, հատուկ, պատժիչ, հետևանքային կամ որևէ այլ վնասի (այդ թվում՝ բաց թողնված օգուտի) համար, նույնիսկ եթե ծանուցվել է այդ վնասների հնարավոր լինելու մասին։
Սույն փաստաթուղթը նախատեսված է միայն տեղեկատվական նպատակների համար: Սույն փաստաթուղթը չի հանդիսանում վաճառքի առաջարկ, գնման առաջարկի հրավեր կամ որևէ արժեթղթի կամ որևէ այլ պրոդուկտի կամ ծառայության առաջարկություն։ Ցանկացած արժեթուղթ, պրոդուկտ կամ ծառայություն, որին հղում է կատարվում, կարող են գրանցված չլինել Ձեր պետությունում համապատասխան մարմնի կողմից վաճառքի համար և կարող են չկարգավորվել կամ չվերահսկվել Ձեր պետությունում որևէ պետական կամ համանման մարմնի կողմից։ Այս փաստաթղթում պարունակվող տեղեկատվությունը չպետք է փոփոխվի կամ ներկայացվի այնպես, որ առաջացնի թյուրընկալումներ կամ սխալ հավաստիացումներ։ Փաստաթղթի բովանդակության ցանկացած օգտագործում, վերարտադրում կամ տարածում առանց ամբողջական և պատշաճ հղման սկզբնաղբյուրին արգելվում է։ Սույն փաստաթղթում պարունակվող ցանկացած տեղեկություն չի կարող օգտագործվել որպես որևէ ֆինանսական գործիքի կամ պրոդուկտի կամ ինդեքսի հիմք կամ դրա բաղադրիչ։ Ավելին, ոչինչ սույն փաստաթղթում նախատեսված չէ հարկային, իրավական կամ ներդրումային խորհրդատվություն տրամադրելու համար։ Եթե այլ բան նշված չէ, ապա սույն փաստաթղթում պարունակվող բոլոր տեղեկություններն ստացվել են «Ամունդի Ասեթ Մենեջմենթ ԷսԱԷս» ընկերությունից և ներկայաված են 2026 թվականի հոկտեմբերի 5-ի դրությամբ։ Դիվերսիֆիկացիան չի երաշխավորում շահույթ կամ չի պաշտպանում կորուստից։ Սույն փաստաթուղթը տրամադրվել է «այնպես, ինչպես կա» հիմքով, և սույն տեղեկություններն օգտագործողն ստանձնում է սույն տեղեկությունների ցանկացած օգտագործման բոլոր ռիսկերը։ Պատմական տվյալները և վերլուծությունը չպետք է ընկալվեն որպես որևէ հետագա կատարողականի վերլուծության, կանխատեսման կամ կանխագուշակման մասին նշում կամ երաշխիք։ Շուկայի և շուկայի միտումների վերաբերյալ արտահայտված տեսակետները հեղինակի տեսակետներն են և պարտադիր չէ, որ լինեն «Ամունդի Ասեթ Մենեջմենթ ԷսԱԷս» ընկերության կամ Ամունդի-Ակբա Ասեթ Մենեջմենթ ՓԲԸ-ի տեսակետներ ու ցանկացած պահի ենթակա են փոփոխության՝ շուկայի և այլ պայմանների հիման վրա, և չեն կարող լինել հավաստիացումներ առ այն, որ երկրները, շուկաները կամ ոլորտները կհամապատասխանեն ակնկալիքներին։ Սույն տեսակետները պետք չէ հիմք ընդունել որպես ներդրումային խորհրդատվություն, արժեթղթի առաջարկություն կամ «Ամունդի» ընկերության կամ Ամունդի-Ակբայի որևէ պրոդուկտի առքուվաճառքի մասին նշում։ Ներդրումը ներառում է ռիսկեր, այդ թվում՝ շուկայական, քաղաքական, իրացվելիության և արժույթի հետ կապված ռիսկեր։ Ավելին, «Ամունդին» կամ Ամունդի-Ակբան որևէ դեպքում չեն կրում որևէ պատասխանատվություն դրա հետևանքով առաջացած որևէ ուղղակի, անուղղակի, հատուկ, պատահական, պատժիչ, հետևանքային (այդ թվում, առանց սահմանափակման, բաց թողնված օգուտի) կամ որևէ այլ վնասի համար։
Առաջին օգտագործման ամսաթիվը՝ 2026թ. հոկտեմբերի 5։
«Ամունդի-Ակբա Ասեթ Մենեջմենթ» ՓԲԸ-ն իրավաբանական անձ է, որը գրանցված է Հայաստանի Հանրապետությունում և Հայաստանի Կենտրոնական բանկի կողմից տրամադրած ներդրումային ֆոնդերի կառավարման թիվ 0002-ի լիցենզիայի հիման վրա, Հայաստանի Հանրապետությունում իրականացնում է պարտադիր կենսաթոշակային ֆոնդերի կառավարում։ Գրանցված գրասենյակը գտնվում է Երևան, Վազգեն Սարգսյան 10, 100-101 տարածք։
Ամունդի-Ակբայի մասին ավելին իմանալու համար կարող եք այցելել www.amundi-acba.am կամ զանգահարել 011-310-000։