Հետազոտական կենտրոն


 12.11.2026
 Կարդալու տևողություն՝
20 րոպե


Անցում դեպի որակ և սահմանափակ քանակ
Վերջին շաբաթներին շուկաներում վերագնահատվում են էներգակիրների, հարկաբյուջետային հնարավորությունների, արհեստական բանականության (ԱԲ) հետ կապված ընկերությունների բաժնետոմսերի և զարգացող շուկաների ռիսկերը։ Ներդրողները գնալով ավելի մեծ նախապատվություն են տալիս ամուր հաշվեկշիռ, գնագոյացման վրա ազդեցություն ունեցող և առաջարկի կառուցվածքային սահմանափակումների պայմաններում առավելություններ ստացող ընկերություններին։ Էներգակիրների շուկաներում աշխարհաքաղաքական ռիսկի դիմաց հավելավճարն ավելի նկատելի է դարձել՝ արտացոլելով մատակարարման ուղիների սահմանափակումներն ու ծախսերի աճը, այլ ոչ թե ժամանակավոր խափանումները։ Թեև էներգակիրների գները որոշ չափով նվազել են, այնուհանդերձ՝ ակնկալվում է, որ այդ հավելավճարը դեռ որոշ ժամանակ կպահպանվի։
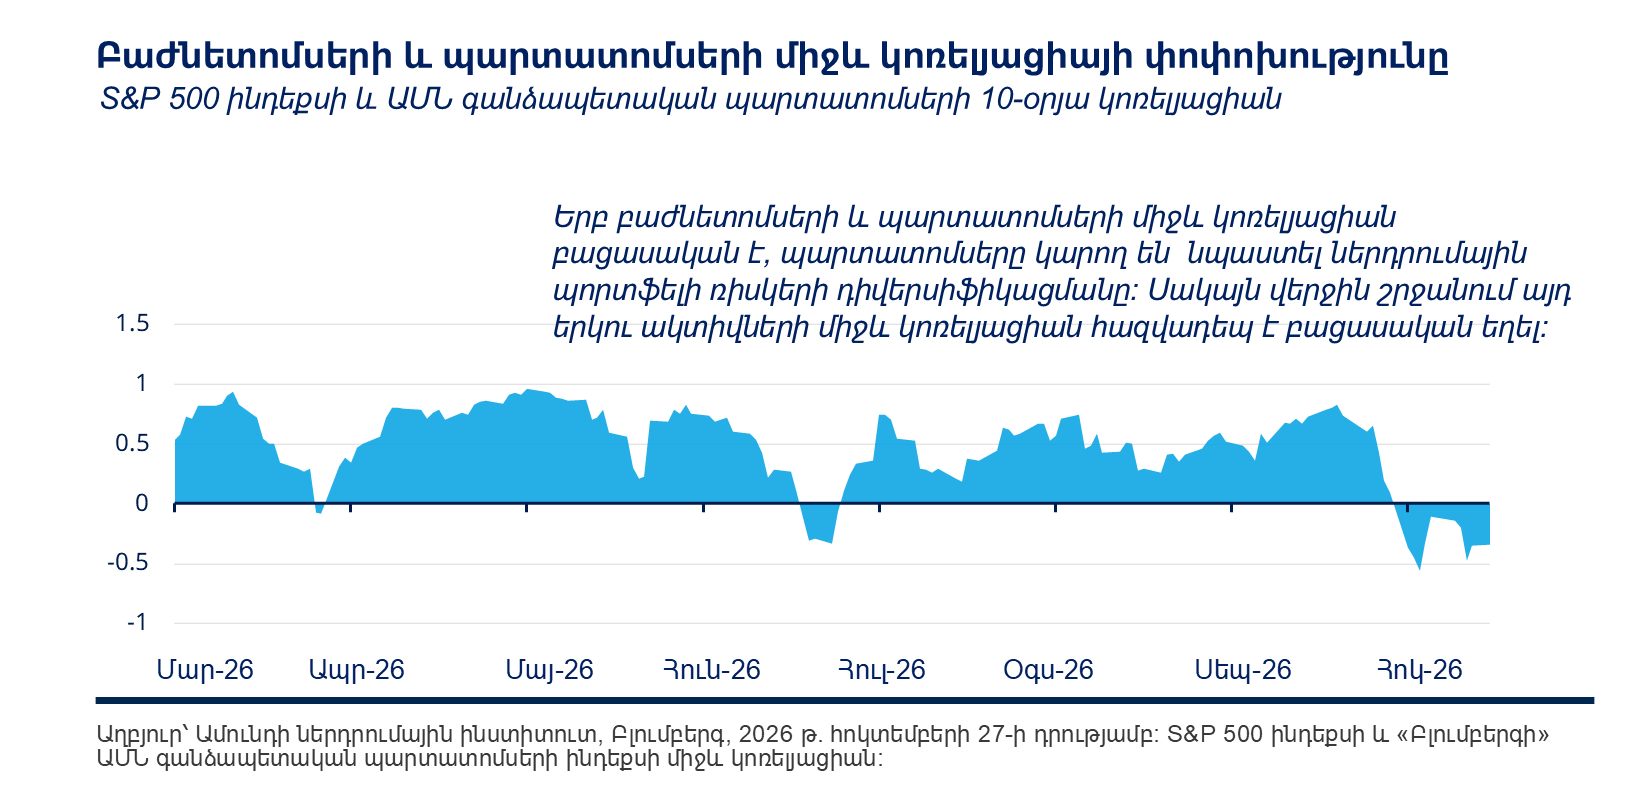
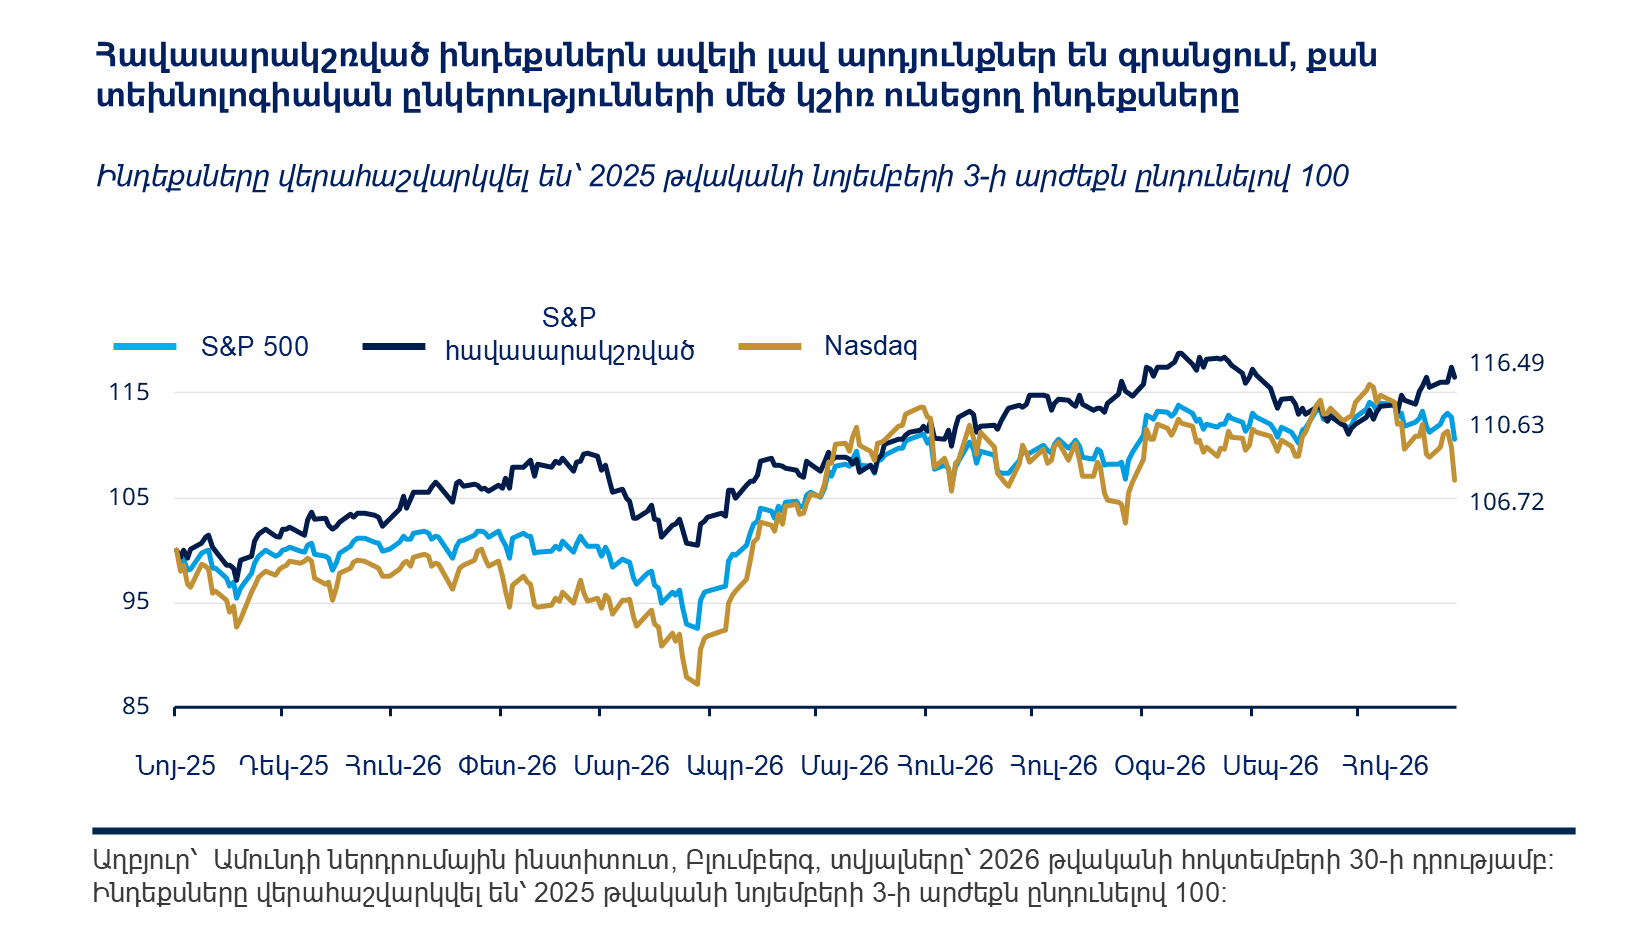
Բաժնետոմսերի շուկաներում նկատվում է ներդրումների վերուղղում ԱԲ-ի հետ կապված ընկերությունների բաժնետոմսերից դեպի այլ ակտիվներ։ Շուկայի մասնակիցներն ավելի ուշադիր են գնահատում, թե որքանով կարող են ԱԲ ոլորտում կատարվող հսկայական կապիտալ ներդրումներն ապահովել ակնկալվող եկամուտներն ու դրամական հոսքերը։ Միաժամանակ, միջանկյալ ընտրություններում դեմոկրատների համատարած հաղթանակը մտահոգություններ է առաջացրել ԱԲ ոլորտի, խոշոր տեխնոլոգիական ընկերությունների գործունեության և տվյալների կենտրոնների զարգացման նկատմամբ վերահսկողության հնարավոր խստացման վերաբերյալ։
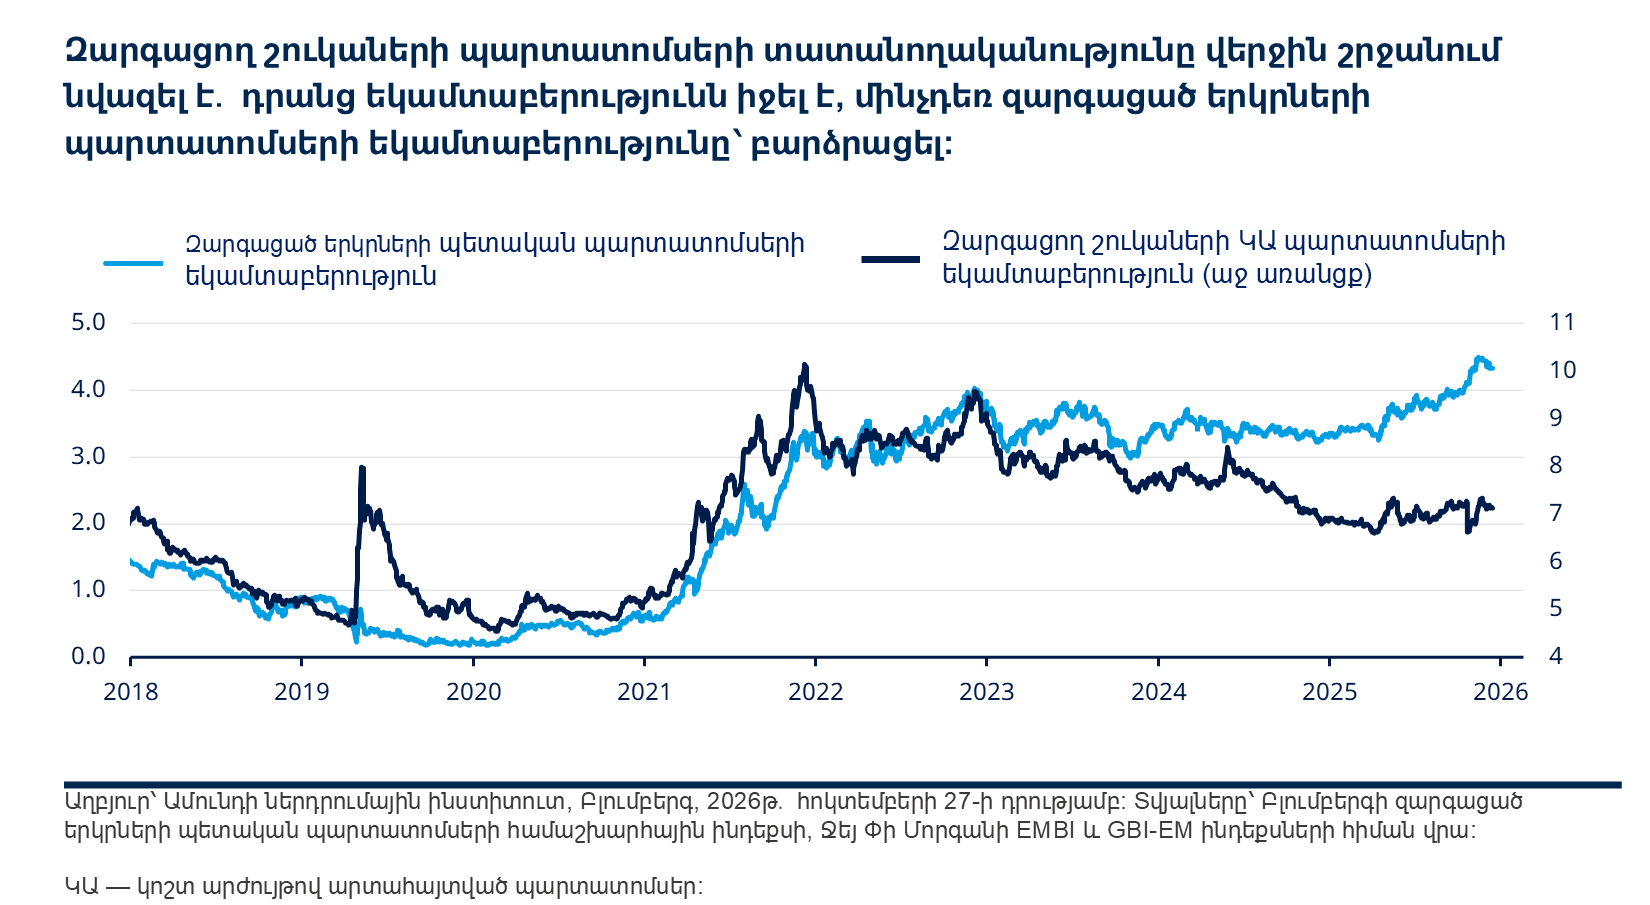
Պետական պարտատոմսերի եկամտաբերությունը սկզբում բարձրացել էր՝ հասնելով վերջին տարիներին երբևէ չարձանագրված մակարդակների, սակայն հետագայում ԱՄՆ գանձապետական պարտատոմսերը վերականգնել են որպես ապահով ակտիվ իրենց առավելությունը։ Դեպի բարձրորակ ակտիվներ ներդրումների հոսքից շահել են նաև եվրոպական հիմնական զարգացած երկրների պարտատոմսերը։
Սակայն իրավիճակը կարող է փոխվել, հատկապես այն պայմաններում, երբ շուկաների ուշադրությունն ավելի ու ավելի է կենտրոնանում էներգակիրների գների, դրամավարկային և հարկաբյուջետային քաղաքականության, ինչպես նաև ԱԲ ոլորտի շուրջ ձևավորվող սպասումների փոփոխության վրա։ Ստորև անդրադառնում ենք այս գործոններին։
Ամունդի ներդրումային ինստիտուտ․ ներդրումային պորտֆելների ձևավորում՝ փոփոխվող աշխարհին հարմարվելու համար
Ներդրումային պորտֆելների ձևավորման ուղենիշներ: Այն պայմաններում, երբ առաջարկի սահմանափակումներն ավելի մեծ ազդեցություն ունեն շուկաների վրա, քան պահանջարկը, ներդրողներին խորհուրդ է տրվում կենտրոնանալ սահմանափակ առաջարկ ունեցող ակտիվների վրա։ Հումքային ապրանքների բազմաթիվ շուկաներում առաջարկի կառուցվածքային պակասը հավանաբար կպահպանվի։ Բաժնետոմսերի շուկայում ուշադրության են արժանի սակավ ռեսուրսների, այդ թվում՝ հազվագյուտ հողային տարրերի հետ կապված ընկերությունները, ինչպես նաև ԱԲ ենթակառուցվածքների, պաշտպանական, ավիատիեզերական և էներգետիկ ոլորտները։ Պարտատոմսերի դեպքում նախընտրելի են պարտք/ՀՆԱ ցածր հարաբերակցությամբ երկրները՝ հաշվի առնելով առավել պարտքաբեռնված տնտեսություններում պարտատոմսերի առաջարկի ավելցուկի ռիսկը։
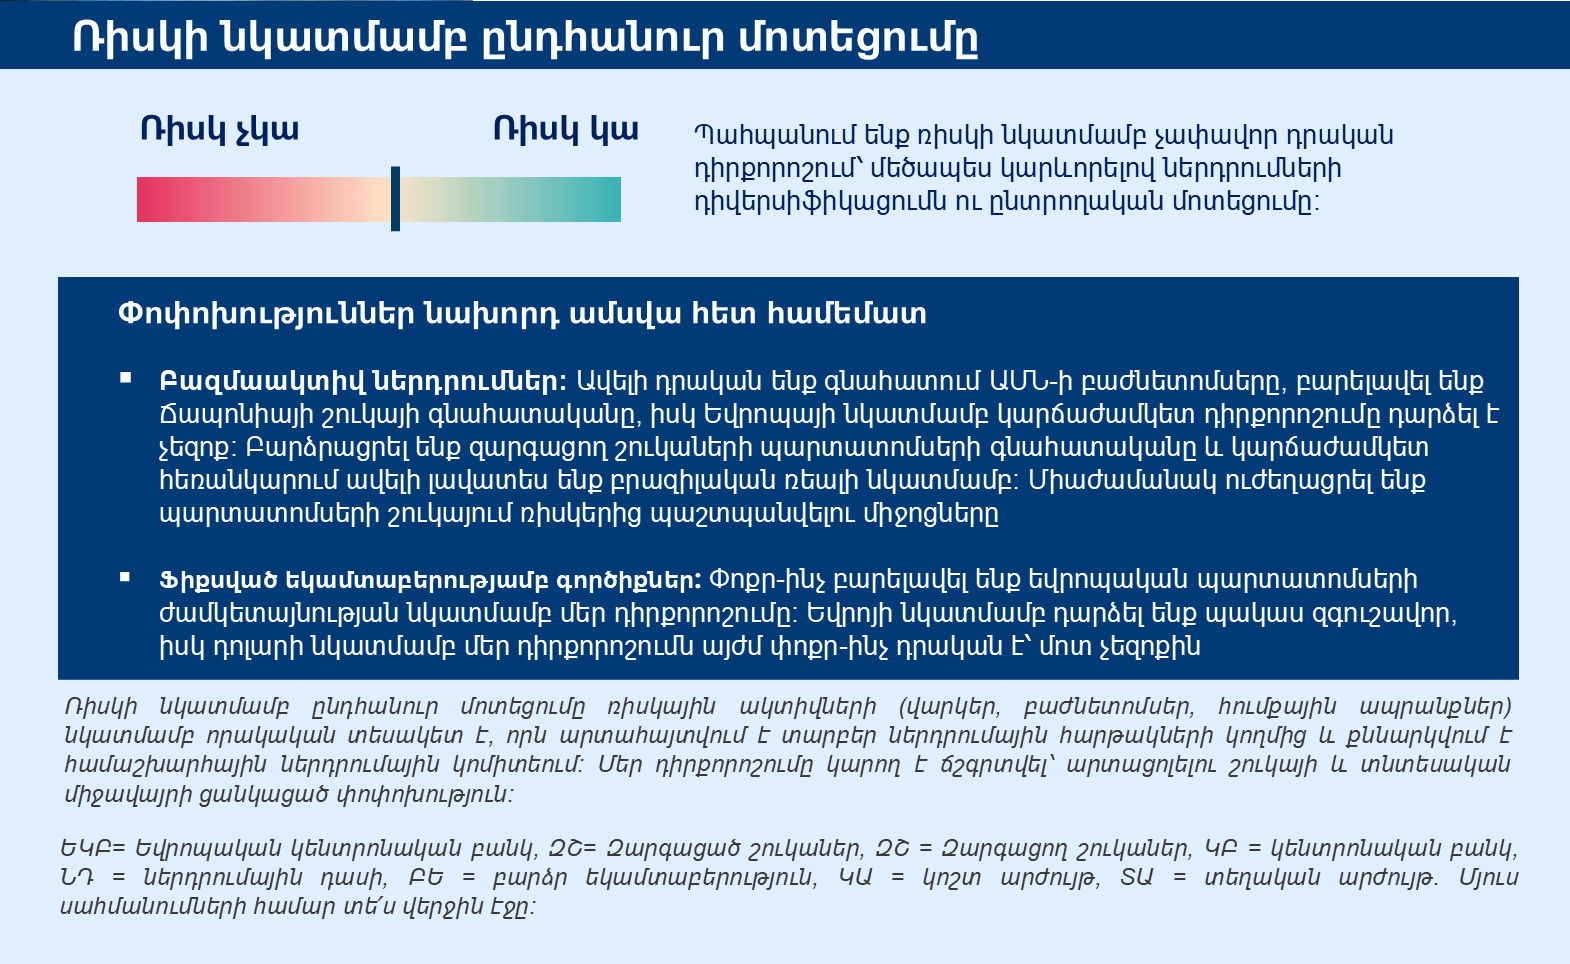
Ստորև ներկայացնում ենք մեր գնահատականներն ըստ ակտիվների դասերի՝
Ընդհանուր առմամբ, պահպանում ենք ռիսկի նկատմամբ չափավոր դրական դիրքորոշում՝ շուկաների տատանողականության պայմաններում կարևորելով ներդրումների դիվերսիֆիկացումը, ընտրողական մոտեցումն ու պորտֆելների կառուցվածքի մանրակրկիտ մշակումը։
ՖԻՔՍՎԱԾ ԵԿԱՄՈՒՏ
Դրական և ճկուն՝ բարձր տոկոսադրույքների պայմաններում
Ամորի Դորսեյ
Ֆիքսված եկամտաբերությամբ ներդրումային գործիքների գծով ղեկավար
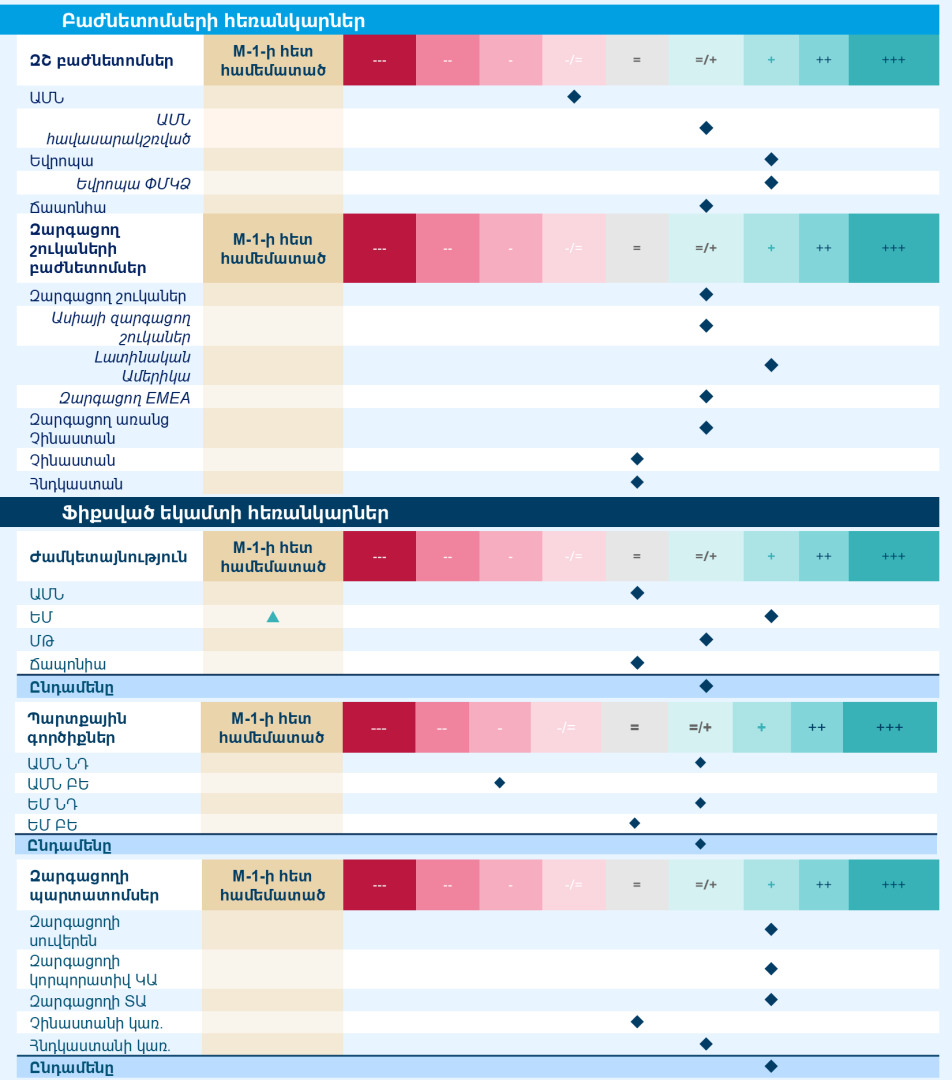
Ատլանտյան օվկիանոսի երկու կողմերում տնտեսական ցուցանիշների կայունությունը նպաստում է բարենպաստ մակրոտնտեսական միջավայրի պահպանմանը։ Սակայն համառ գնաճի և էներգակիրների բարձր գների պայմաններում տոկոսադրույքների հետագա ընթացքի համար վճռորոշ նշանակություն կունենան նավթի և գազի գների փոփոխությունները։ ԱՄՆ-ում Դաշնային պահուստը հոկտեմբերին տոկոսադրույքներն անփոփոխ թողեց, սակայն դեռևս հնարավորություն ունի կրճատելու դրամավարկային խթանները։ Կենտրոնական բանկի զուսպ մոտեցումը, սակայն, չպետք է շփոթել ռիսկերի նկատմամբ անհոգության հետ։ Եվրոպական կենտրոնական բանկը նույնպես անփոփոխ թողեց տոկոսադրույքները՝ չնայած էներգակիրների թանկացմանն ու ֆինանսավորման պայմանների խստացմանը՝ չբացառելով հետագա քայլերը։
Առաջիկա ժամանակահատվածում պահպանում ենք պարտատոմսերի ժամկետայնության նկատմամբ ընտրողական, բայց դրական դիրքորոշում՝ երկարաժամկետ պարտատոմսերին նախընտրելով կարճաժամկետ և միջնաժամկետ պարտատոմսերը։
Ժամկետայնության ու եկամտաբերության կորեր
Կորպորատիվ
Զարգացող շուկաների պարտատոմսեր ու արտարժույթ
ԲԱԺՆԵՏՈՄՍԵՐ
Հավասարակշռված մոտեցում շուկաների տատանողականության պայմաններում
Բարրի Գլավին
Բաժնետոմսերի հարթակի ղեկավար
Համաշխարհային տնտեսությունը պահպանել է աճի կայուն տեմպերը, սակայն խոցելիությունները դեռևս առկա են։ ԱԲ ոլորտում հսկայական ծախսերի, համառ գնաճի և չնվազող աշխարհաքաղաքական ռիսկերի հետ կապված մտահոգությունները կարող են ազդել ընկերությունների շահույթի հետագա դինամիկայի վրա։ Այս գործոնների ազդեցությամբ աճել է տոկոսադրույքների տատանողականությունը, ինչն անդրադառնում է նաև բաժնետոմսերի շուկաների վրա։ Նման պայմաններում ձգտում ենք ապահովել ավելի բարձր երկարաժամկետ եկամտաբերություն՝ հիմնվելով առանձին ընկերությունների և ակտիվների հիմնարար ցուցանիշների մանրակրկիտ վերլուծության վրա։
Խուսափում ենք խոշորագույն տեխնոլոգիական ընկերությունների թանկարժեք բաժնետոմսերից՝ պահպանելով հավասարակշռված մոտեցում։ Նախապատվությունը տալիս ենք Եվրոպայի և Ճապոնիայի շուկաներին, որտեղ ռիսկի հաշվառմամբ եկամտաբերությունն ավելի գրավիչ է։ Թեև զարգացող շուկաները նախընտրում ենք զարգացածներից, եկամտաբերության հնարավորություններն ավելի ու ավելի են կենտրոնանում առանձին երկրներում և ընկերություններում, ինչը մեծացնում է ընտրողական ներդրումների կարևորությունը։
Զարգացած շուկաներ
Զարգացող շուկաներ
Լատինական Ամերիկայում դրական ենք գնահատում Բրազիլիայի շուկան՝ չնայած նախագահ Լուլայի անսպասելի հաղթանակին։ Այժմ ուշադիր հետևում ենք քաղաքական ղեկավարության գործնական և իրատեսական մոտեցման հնարավոր առաջին դրսևորումներին։
ԲԱԶՄԱԿՏԻՎՆԵՐ
Ներդրումների ռոտացիա՝ ընկերությունների շահույթի կայունության շնորհիվ
Ֆրանչեսկո Սանդրինի
Բազմակտիվների ռազմավարության գծով ստորաբաժանման ղեկավար
Ջոն Օթուլ
Բազմակտիվների ներդրումների գծով լուծումների ստորաբաժանման ղեկավար
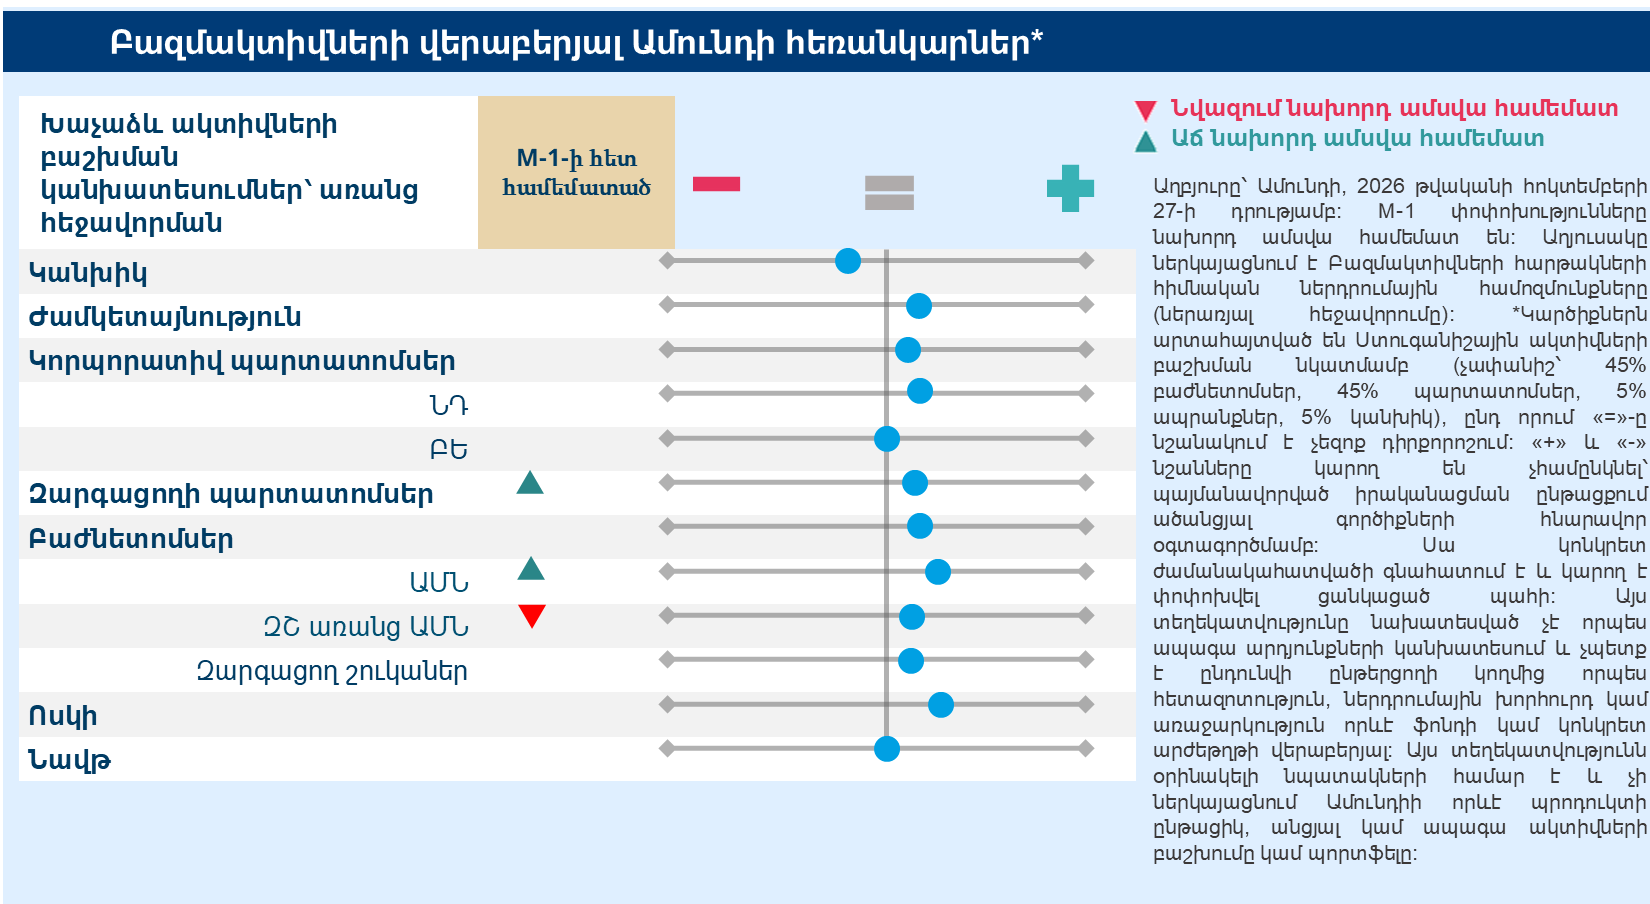
Տնտեսական միջավայրը մնում է կայուն․ աճը պահպանվում է՝ չնայած բարձր տոկոսադրույքներին, համառ գնաճին և աշխարհաքաղաքական անորոշությանը։ Շուկաներում տեղի է ունեցել գների կտրուկ վերագնահատում, հատկապես տոկոսադրույքների մասով, իսկ վարկային սպրեդներն ընդլայնվել են։ Թեև իրացվելիության պայմանները փոքր-ինչ վատթարացել են, դրանք ընդհանուր առմամբ բարենպաստ են։ Պահպանում ենք ռիսկի նկատմամբ չափավոր դրական դիրքորոշում՝ ընտրողաբար օգտվելով շուկաների չափազանց կտրուկ տատանումներից առաջացած կարճաժամկետ ներդրումային հնարավորություններից։ Միաժամանակ ուժեղացրել ենք ռիսկերից պաշտպանությունը, մասնավորապես՝ եվրոպական պարտատոմսերի դեպքում, որոնք կարող են ավելի զգայուն լինել առաջիկա նորությունների նկատմամբ։
Բաժնետոմսերի շուկայում մեր ընդհանուր դիրքորոշումն անփոփոխ է, սակայն տեսնում ենք ներդրումները Եվրոպայից դեպի ԱՄՆ և Ճապոնիա վերուղղելու հնարավորություններ։ Եվրոպայի գնահատականն իջեցրել ենք մինչև չեզոք, իսկ ԱՄՆ-ի և Ճապոնիայի գնահատականները՝ բարելավել։ Կարծում ենք՝ ԱՄՆ շուկան կարող է պահպանել դրական արդյունքները, եթե ընկերությունների շահույթն ու կապիտալ ներդրումները նպաստավոր մնան։ Ճապոնիայի շուկան, Եվրոպայի համեմատ, ունի ոլորտային ավելի բազմազան կառուցվածք և ավելի քիչ է կախված ֆինանսական հատվածից։ Միաժամանակ Եվրոպայի երկարաժամկետ հեռանկարները շարունակում ենք դրական գնահատել, իսկ զարգացող շուկաներից նախապատվությունը տալիս ենք Լատինական Ամերիկային։
Ֆիքսված եկամտաբերությամբ արժեթղթերի շուկայում պահպանում ենք դրական դիրքորոշումն ԱՄՆ-ի և Եվրոպայի պարտատոմսերի ժամկետայնության նկատմամբ, մասնավորապես՝ գերմանական Schatz և Bund պարտատոմսերի դեպքում։ Գրավիչ ենք համարում նաև Իտալիայի պետական պարտատոմսերը (BTP)՝ հաշվի առնելով երկրի բյուջետային պակասուրդի դինամիկան և ներքին բարձր պահանջարկը։ Եվրոպական ներդրումային վարկանիշ ունեցող կորպորատիվ պարտատոմսերի հիմնարար ցուցանիշները նույնպես ամուր են։ Զարգացող շուկաների պարտատոմսերն ապահովում են գրավիչ տոկոսային եկամուտ, ինչի շնորհիվ բարելավել ենք դրանց գնահատականը։ Շուկաների վերջին փոփոխություններից հետո դրական ենք գնահատում տեղական արժույթով որոշ պարտատոմսեր և ավելի լավատես ենք զարգացող շուկաների վարկային սպրեդների հեռանկարների նկատմամբ։
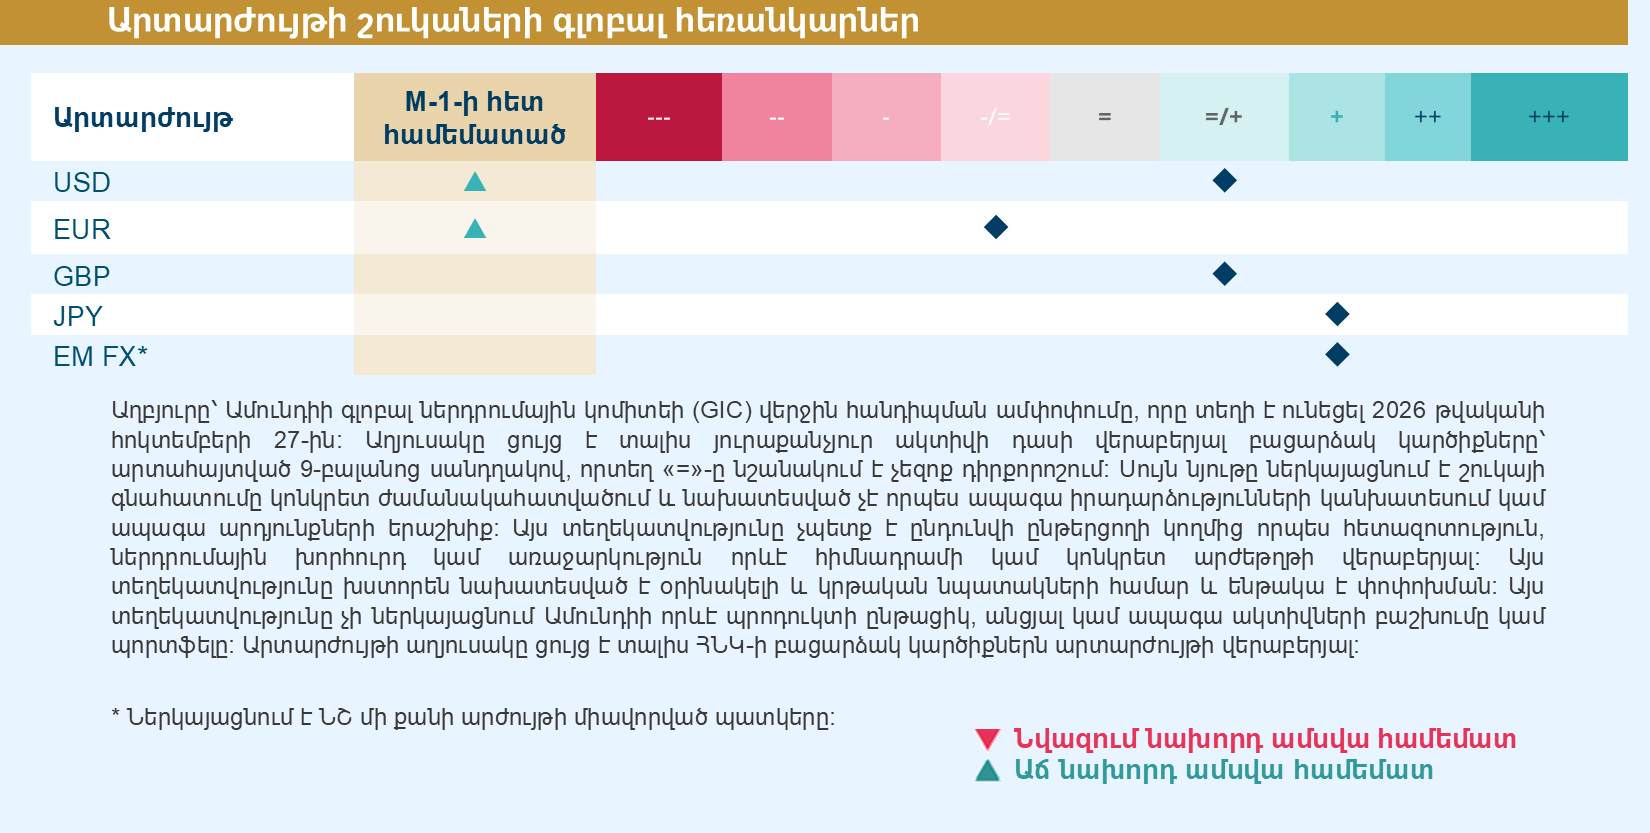
Արտարժույթի շուկայում փոքր-ինչ զգուշավոր ենք ԱՄՆ դոլարի նկատմամբ, սակայն դրական ենք գնահատում զարգացող շուկաների որոշ արժույթներ, որոնք գրավիչ տոկոսային եկամուտ են ապահովում։ Մասնավորապես, փոխարժեքի վերջին վերագնահատումից հետո ավելի դրական ենք գնահատում բրազիլական ռեալի կարճաժամկետ հեռանկարները։ Բացի դրանից, եվրոյով արտահայտված պարտատոմսերի միջոցով ռիսկերից պաշտպանվելու հնարավորություններ ենք տեսնում և պահպանում ենք դրական դիրքորոշումը ոսկու նկատմամբ։
ՀԵՌԱՆԿԱՐՆԵՐ
Ակտիվների դասերի վերաբերյալ Ամունդի դիրքորոշում
ԿԱՐԵՎՈՐ ՏԵՂԵԿՈՒԹՅՈՒՆ
ՄՍՄԿ-ի տեղեկությունները կարող են գործածվել միայն Ձեր ներքին օգտագործման համար, չեն կարող վերարտադրվել կամ տարածվել որևէ ձևով և չեն կարող գործածվել որպես որևէ ֆինանսական գործիքի կամ պրոդուկտի կամ ինդեքսի հիմք կամ դրա բաղադրիչ։ ՄՍՄԿ-ի որևէ տեղեկություն նախատեսված չէ լինելու ներդրումային խորհրդատվություն կամ որևէ տեսակի ներդրումային որոշում կայացնելու (կամ դրանից զերծ մնալու) առաջարկություն, և դրա վրա չի կարելի հիմնվել որպես այդպիսին։ Պատմական տվյալները և վերլուծությունը չպետք է ընկալվեն որպես որևէ հետագա կատարողականի վերլուծության, կանխատեսման կամ կանխագուշակման մասին նշում կամ երաշխիք։ ՄՍՄԿ-ի տեղեկությունները տրամադրվել են «այնպես, ինչպես կա» հիմքով, և սույն տեղեկություններն օգտագործողն ստանձնում է սույն տեղեկությունների ցանկացած օգտագործման բոլոր ռիսկերը։ ՄՍՄԿ-ն, դրա փոխկապակցված անձինք և յուրաքանչյուր անձ, որը ներգրավված է ՄՍՄԿ-ի որևէ տեղեկություն կազմելուն կամ կապված է դրա հետ (միասին «ՄՍՄԿ կողմեր»), սույն տեղեկությունների մասով բացահայտ հրաժարվում է բոլոր երաշխիքներից (այդ թվում, առանց սահմանափակման, բնօրինակության, ճշգրտության, ամբողջականության, ժամանակին լինելու, խախտում չկատարելու, վաճառքի համար պիտանիության և կոնկրետ նպատակին համապատասխանության վերաբերյալ ցանկացած երաշխիքից)։ Չսահմանափակելով վերոնշյալ որևէ դրույթ, ՄՍՄԿ որևէ կողմ որևէ դեպքում չի կրում որևէ պատասխանատվություն որևէ ուղղակի, անուղղակի, հատուկ, պատահական, պատժիչ, հետևանքային (այդ թվում, առանց սահմանափակման, բաց թողնված օգուտի) կամ որևէ այլ վնասի համար։ (www.mscibarra.com)։
SM արդյունաբերությունների դասակարգման համաշխարհային ստանդարտը (ԱԴՀՍ) մշակվել է «Ստենդրդ ընդ Փուրզ»-ի և ՄՍՄԿ-ի կողմից և դրանց բացառիկ սեփականությունն ու ծառայությունների ապրանքանիշն է։ Ոչ «Ստենդրդ ընդ Փուրզ»-ը, ՄՍՄԿ-ն և ոչ էլ ԱԴՀՍ որևէ դասակարգում մշակելուն կամ կազմելուն ներգրավված որևէ այլ կողմ որևէ բացահայտ կամ ենթադրյալ երաշխիք կամ հավաստիացում չի տալիս այդ ստանդարտի կամ դասակարգման (կամ դրանց օգտագործումից ստացվելիք արդյունքի) վերաբերյալ, և այդ բոլոր կողմերը սույնով բացահայտ հրաժարվում են ցանկացած այդպիսի ստանդարտի կամ դասակարգման առնչությամբ բնօրինակության, ճշգրտության, ամբողջականության, վաճառքի համար պիտանիության կամ կոնկրետ նպատակին համապատասխանության վերաբերյալ ցանկացած երաշխիքից։ Չսահմանափակելով վերոնշյալ որևէ դրույթ, «Ստենդրդ ընդ Փուրզ»-ը, ՄՍՄԿ-ն, դրան որևէ փոխկապակցված անձ կամ ԱԴՀՍ որևէ դասակարգում մշակելուն կամ կազմելուն ներգրավված որևէ երրորդ կողմ որևէ պատասխանատվություն չի կրում որևէ ուղղակի, անուղղակի, հատուկ, պատժիչ, հետևանքային կամ որևէ այլ վնասի (այդ թվում՝ բաց թողնված օգուտի) համար, նույնիսկ եթե ծանուցվել է այդ վնասների հնարավոր լինելու մասին։
Սույն փաստաթուղթը նախատեսված է միայն տեղեկատվական նպատակների համար: Սույն փաստաթուղթը չի հանդիսանում վաճառքի առաջարկ, գնման առաջարկի հրավեր կամ որևէ արժեթղթի կամ որևէ այլ պրոդուկտի կամ ծառայության առաջարկություն։ Ցանկացած արժեթուղթ, պրոդուկտ կամ ծառայություն, որին հղում է կատարվում, կարող են գրանցված չլինել Ձեր պետությունում համապատասխան մարմնի կողմից վաճառքի համար և կարող են չկարգավորվել կամ չվերահսկվել Ձեր պետությունում որևէ պետական կամ համանման մարմնի կողմից։ Այս փաստաթղթում պարունակվող տեղեկատվությունը չպետք է փոփոխվի կամ ներկայացվի այնպես, որ առաջացնի թյուրընկալումներ կամ սխալ հավաստիացումներ։ Փաստաթղթի բովանդակության ցանկացած օգտագործում, վերարտադրում կամ տարածում առանց ամբողջական և պատշաճ հղման սկզբնաղբյուրին արգելվում է։ Սույն փաստաթղթում պարունակվող ցանկացած տեղեկություն չի կարող օգտագործվել որպես որևէ ֆինանսական գործիքի կամ պրոդուկտի կամ ինդեքսի հիմք կամ դրա բաղադրիչ։ Ավելին, ոչինչ սույն փաստաթղթում նախատեսված չէ հարկային, իրավական կամ ներդրումային խորհրդատվություն տրամադրելու համար։ Եթե այլ բան նշված չէ, ապա սույն փաստաթղթում պարունակվող բոլոր տեղեկություններն ստացվել են «Ամունդի Ասեթ Մենեջմենթ ԷսԱԷս» ընկերությունից և ներկայաված են 2026 թվականի նոյեմբերի 6-ի դրությամբ։ Դիվերսիֆիկացիան չի երաշխավորում շահույթ կամ չի պաշտպանում կորուստից։ Սույն փաստաթուղթը տրամադրվել է «այնպես, ինչպես կա» հիմքով, և սույն տեղեկություններն օգտագործողն ստանձնում է սույն տեղեկությունների ցանկացած օգտագործման բոլոր ռիսկերը։ Պատմական տվյալները և վերլուծությունը չպետք է ընկալվեն որպես որևէ հետագա կատարողականի վերլուծության, կանխատեսման կամ կանխագուշակման մասին նշում կամ երաշխիք։ Շուկայի և շուկայի միտումների վերաբերյալ արտահայտված տեսակետները հեղինակի տեսակետներն են և պարտադիր չէ, որ լինեն «Ամունդի Ասեթ Մենեջմենթ ԷսԱԷս» ընկերության կամ Ամունդի-Ակբա Ասեթ Մենեջմենթ ՓԲԸ-ի տեսակետներ ու ցանկացած պահի ենթակա են փոփոխության՝ շուկայի և այլ պայմանների հիման վրա, և չեն կարող լինել հավաստիացումներ առ այն, որ երկրները, շուկաները կամ ոլորտները կհամապատասխանեն ակնկալիքներին։ Սույն տեսակետները պետք չէ հիմք ընդունել որպես ներդրումային խորհրդատվություն, արժեթղթի առաջարկություն կամ «Ամունդի» ընկերության կամ Ամունդի-Ակբայի որևէ պրոդուկտի առքուվաճառքի մասին նշում։ Ներդրումը ներառում է ռիսկեր, այդ թվում՝ շուկայական, քաղաքական, իրացվելիության և արժույթի հետ կապված ռիսկեր։ Ավելին, «Ամունդին» կամ Ամունդի-Ակբան որևէ դեպքում չեն կրում որևէ պատասխանատվություն դրա հետևանքով առաջացած որևէ ուղղակի, անուղղակի, հատուկ, պատահական, պատժիչ, հետևանքային (այդ թվում, առանց սահմանափակման, բաց թողնված օգուտի) կամ որևէ այլ վնասի համար։
Առաջին օգտագործման ամսաթիվը՝ 2026թ. նոյեմբերի 6։
«Ամունդի-Ակբա Ասեթ Մենեջմենթ» ՓԲԸ-ն իրավաբանական անձ է, որը գրանցված է Հայաստանի Հանրապետությունում և Հայաստանի Կենտրոնական բանկի կողմից տրամադրած ներդրումային ֆոնդերի կառավարման թիվ 0002-ի լիցենզիայի հիման վրա, Հայաստանի Հանրապետությունում իրականացնում է պարտադիր կենսաթոշակային ֆոնդերի կառավարում։ Գրանցված գրասենյակը գտնվում է Երևան, Վազգեն Սարգսյան 10, 100-101 տարածք։
Ամունդի-Ակբայի մասին ավելին իմանալու համար կարող եք այցելել www.amundi-acba.am կամ զանգահարել 011-310-000։