


Հետազոտական կենտրոն


 20.10.2026
 Կարդալու տևողություն՝
20 րոպե


Կենտրոնական բանկերն ու ԱՄՆ դոլարը․ սպասվող զարգացումները
Ալեսիա Բերարդի
Գլոբալ մակրոտնտեսության և զարգացող շուկաների և ռազմավարության հարցերով ղեկավար․ Ամունդի ներդրումային ինստիտուտ
ՀԻՄՆԱԿԱՆ ԵԶՐԱՀԱՆԳՈՒՄՆԵՐ
Փոխադարձ վստահության ցածր մակարդակով և գնալով ավելի ագրեսիվ մրցակցային հարաբերություններով բնութագրվող աշխարհում ներդրողները պետք է պատրաստ լինեն այն իրողությանը, որ առաջարկի ցնցումները կարող են դառնալ նոր բնականոն երևույթ, իսկ տնտեսական աճից ստացվող օգուտները կշարունակեն բաշխվել անհավասարաչափ։ Աշխարհակարգի մասնատման մեկ այլ հետևանք է երկրների միջև մրցակցության սրումը։ Սակայն այդ մրցակցությունն այլևս չի սահմանափակվում առևտրով, տեխնոլոգիաներով, արդյունաբերական առաջատարությամբ կամ էներգետիկ անվտանգությամբ։ Դրա հիմնական շարժիչ ուժերից է դառնում պետական և մասնավոր հատվածներում կապիտալի ներգրավման անընդհատ ուժգնացող պայքարը։
Մրցակցության սրումը պարտադիր չէ, որ հանգեցնի տնտեսական աճի թուլացման։ Որոշ տարածաշրջաններում նորարարությունների ոլորտում առաջատար դիրքեր զբաղեցնելու մրցավազքը և ռազմավարական ինքնավարության ձգտումը ոչ միայն նպաստում են տնտեսական ակտիվության պահպանմանը, այլև խթանում են դրա աճը։ Սակայն իրավիճակն ավելի խոցելի է դառնում տնտեսական արդյունքների կենտրոնացման պատճառով, քանի որ աճն ավելի ու ավելի մեծ չափով կախված է սահմանափակ թվով նպաստող գործոններից։
Ի վերջո, երկրները ներդրումներ են ուղղում միևնույն ոլորտներին, իսկ տնտեսական աճի խթանման քաղաքականություններում շեշտադրումը սպառումից և աշխատուժից աստիճանաբար տեղափոխվում է դեպի ներդրումներ և կապիտալ։ Այս նոր պայմաններում տնտեսական աճից ստացվող օգուտները գնալով ավելի անհավասարաչափ են բաշխվելու։
Միևնույն ժամանակ, կարճաժամկետ հեռանկարում իրատեսական չէ հույսը դնել այն բանի վրա, որ նորարարությունները կապահովեն գների կայունություն, կամ ժողովրդագրական միտումները կզսպեն պահանջարկը։ Գնաճային ճնշումներն ըստ ամենայնի կպահպանվեն։ Պահանջարկի տեսանկյունից ռազմավարական ինքնավարության ապահովմանն ուղղված ներդրումների կտրուկ աճը, էներգիայի մեծ պահանջարկը և կարևորագույն ռեսուրսների համար մրցակցությունը բախվում են դրանց սահմանափակ հասանելիության խնդրին։ Կարևորագույն հանքանյութերի դեպքում առաջարկը սահմանափակվում է վերամշակման և զտման կարողությունների կենտրոնացմամբ սահմանափակ թվով երկրների և ընկերությունների ձեռքում։
Ծախսերի տեսանկյունից աշխարհը թևակոխում է մի ժամանակաշրջան, երբ ապրանքների փոխադրման ուղիներից օգտվելն ավելի ու ավելի մեծ ծախսեր է պահանջում։ Ռազմավարական նշանակության տարանցիկ հանգույցների և ջրային ուղիների շուրջ մրցակցության սրման հետևանքով ապրանքների տեղափոխումը բարդանում և թանկանում է, իսկ լրացուցիչ ծախսերն անմիջականորեն արտացոլվում են գներում։ Բացի դրանից, կլիմայական երևույթները զգալի ազդեցություն կունենան պարենային անվտանգության և պարենամթերքի գնաճի վրա։
Անկախ նրանից՝ կառավարությունները ձգտում են գերակայության հաստատման, նոր պայմաններին հարմարվելու, թե պարզապես գոյատևման, ձևավորվող միջավայրը պահանջում է տնտեսական քաղաքականության համապատասխանեցում նոր իրողություններին։ Տնտեսական և ֆինանսական հակամարտությունների սրումը նշանակում է, որ քաղաքականություն մշակողները պետք է ավելի ու ավելի մեծ ուշադրություն դարձնեն դրամավարկային և հարկաբյուջետային քաղաքականությունների փոխկապակցվածությանը։ Արդյունքում հարկաբյուջետային քաղաքականության նշանակությունն աճում է, մինչդեռ դրամավարկային քաղաքականությունը կարող է աստիճանաբար ավելի շատ ծառայել հարկաբյուջետային քաղաքականությանն աջակցելուն, այլ ոչ թե ինքնուրույն հանդես գալ որպես ամբողջ մակրոտնտեսական քաղաքականության հիմնական հենասյուն։ Այս փոփոխությունը կարող է էական հետևանքներ ունենալ ֆինանսական շուկաների համար։
Խնդիրն այն է, որ հարկաբյուջետային քաղաքականության ընդլայնվող նպատակները բախվում են գրեթե ամբողջ աշխարհում առկա սահմանափակ բյուջետային հնարավորություններին։ Ընդհանուր առմամբ, տնտեսական զուսպ աճը չի ապահովում բավարար բյուջետային եկամուտներ՝ պետական պարտքի բարձր հարաբերակցությունները նվազեցնելու համար։ Միաժամանակ, բազմաթիվ երկրներում շարունակում են գործել պարտադիր հարկաբյուջետային կանոններ։ Պարտքի բարձր մակարդակի, դրա սպասարկման մեծ ծախսերի և բարձր տոկոսադրույքների համադրությունը ստեղծում է առանձնապես անբարենպաստ իրավիճակ։ Այս համատեքստում վերջերս ականատես ենք եղել նաև ԱՄՆ գանձապետարանի՝ տոկոսադրույքները ցածր մակարդակում պահելուն ուղղված ջանքերին։
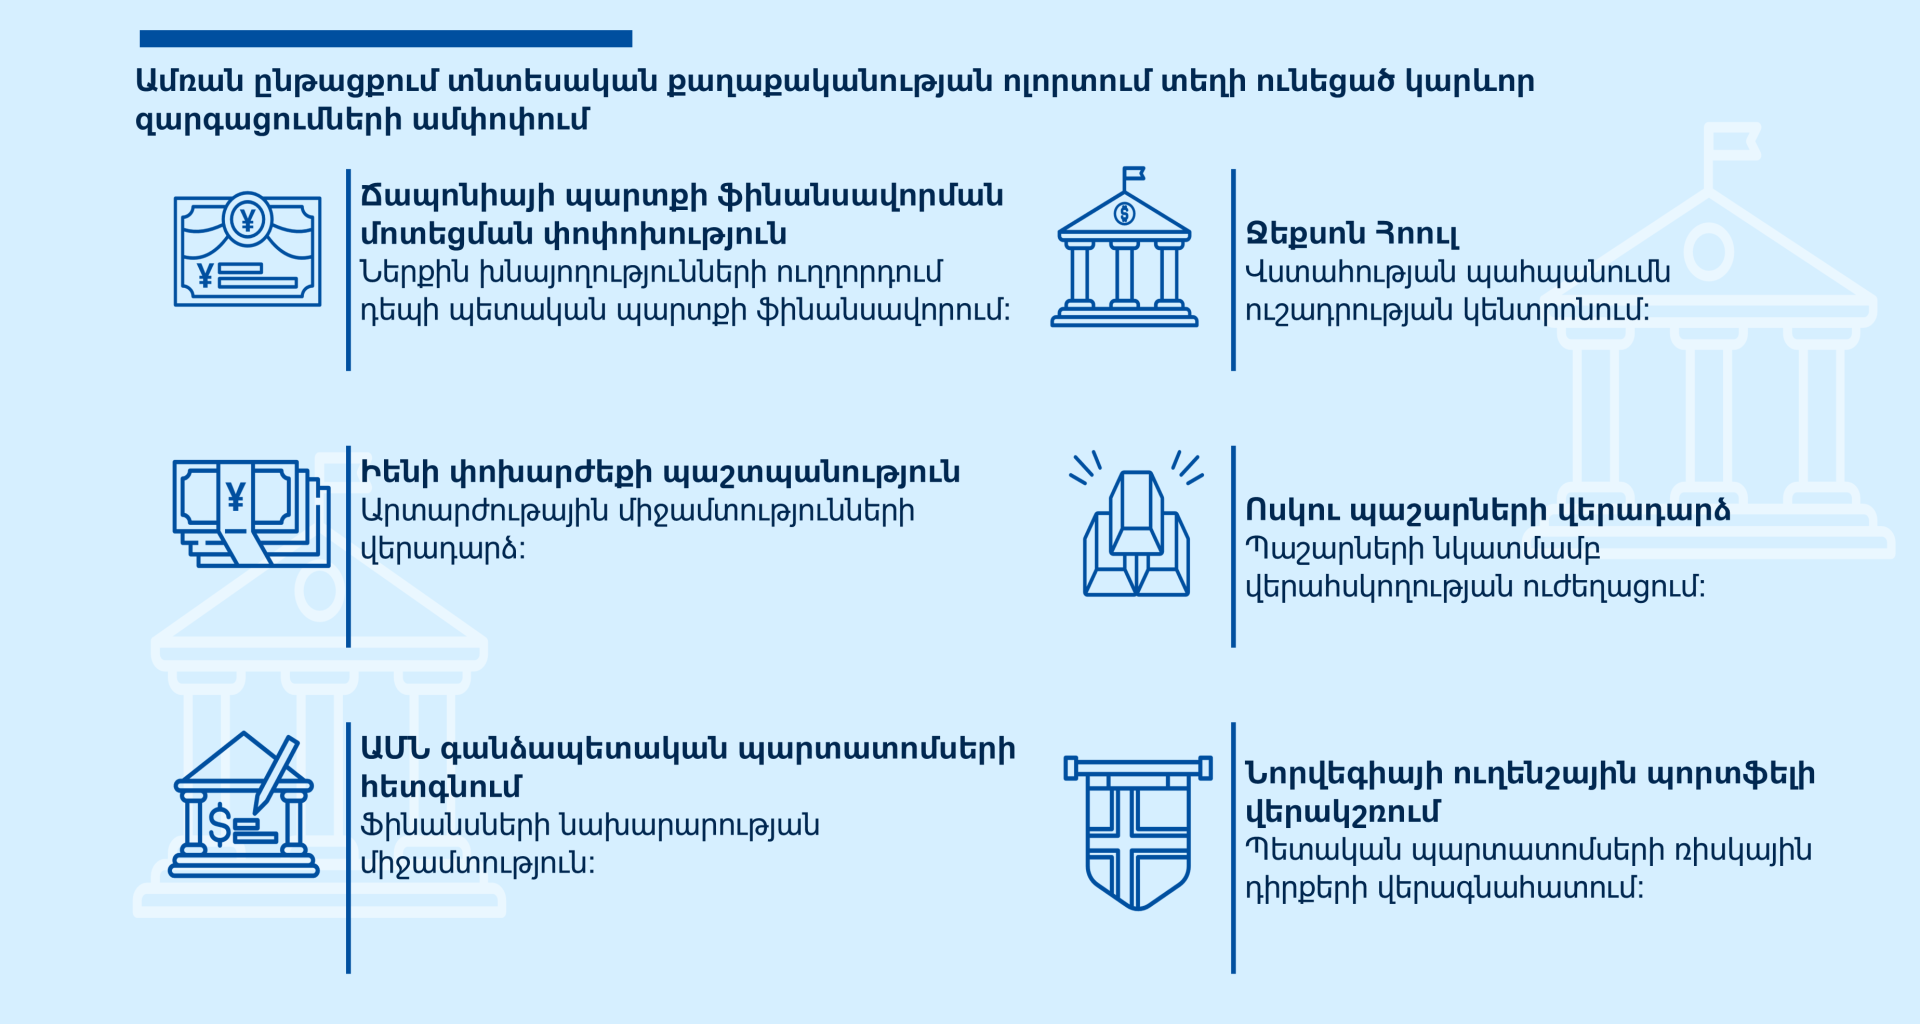
Այս համատեքստում ցանկալի է կրկին անդրադառնալ ամռան ընթացքում տեղի ունեցած զարգացումներին, քանի որ թեև առաջին հայացքից դրանք կարող են միմյանց հետ կապ չունեցող իրադարձություններ թվալ, իրականում՝ այդպես չէ։
Ներքին ներդրողների ներգրավումը պետական պարտքի ֆինանսավորման գործում։ Հուլիսին Ճապոնիայի ֆինանսների նախարարությունը խրախուսեց կենսաթոշակային ֆոնդերին և տնային տնտեսություններին ավելի մեծ ծավալով ներդրումներ կատարել տեղական ակտիվներում։ Միաժամանակ քննարկման դրվեց պետական պարտատոմսերը հարկերից ազատված NISA ներդրումային հաշիվների շրջանակում ներառելու հնարավորությունը, և սկսվեց մանրածախ ներդրողների համար նախատեսված Ճապոնիայի պետական պարտատոմսերի նոր գործիքների մշակումը։ Ճապոնիան ձգտում է իր պետական պարտքը ֆինանսավորել սեփական ներքին խնայողությունների հաշվին՝ այն պայմաններում, երբ Ճապոնիայի բանկն աստիճանաբար նվազեցնում է իր մասնակցությունը պարտատոմսերի շուկայում և փորձում է դրամավարկային քաղաքականությունը համապատասխանեցնել արդեն իսկ կայուն բնույթ ստացած գնաճային միջավայրին։
Ոչ ավանդական քաղաքականության գործիքների կիրառում այն պայմաններում, երբ պետական պարտատոմսերի շուկաների ֆինանսական կառուցվածքն ավելի խոցելի է դառնում՝ հատկապես հարկաբյուջետային քաղաքականության և ֆինանսական կայունության միջև փոխկապակցվածության հետևանքով։
Իենի կտրուկ արժեզրկումից հետո ՃԲ-ն իրականացրեց իր պատմության մեջ ամենախոշոր ամսական արտարժութային միջամտությունը։ Դրան միացավ նաև Վաշինգտոնը՝ հայտարարելով, որ անհրաժեշտության դեպքում չի վարանի կրկին միջամտել։ Սակայն այստեղ առավել կարևոր են ոչ թե միջամտության մասին հայտարարությունները, այլ դրա իրականացման մանրամասները։ Իենի ձեռքբերումները ֆինանսավորելու նպատակով ԱՄՆ գանձապետարանը վաճառեց եվրո, այլ ոչ թե ԱՄՆ գանձապետական պարտատոմսեր։ Իր հերթին Տոկիոն ազդարարեց, որ ապագայում կարող է օգտվել ԱՄՆ Դաշնային պահուստի FIMA ռեպո գործիքից, որը հնարավորություն է տալիս դոլարային միջոցներ ներգրավել՝ որպես գրավ օգտագործելով ԱՄՆ գանձապետական պարտատոմսերը՝ առանց դրանք վաճառելու անհրաժեշտության։ Ըստ էության, այս միջամտությունը ոչ միայն նպաստավոր էր իենի փոխարժեքի համար, այլև նպաստեց ԱՄՆ գանձապետական պարտատոմսերի շուկայի կայունության պահպանմանը։
Այնուհետև ԱՄՆ գանձապետարանն անմիջական քայլեր ձեռնարկեց եկամտաբերության կորի երկարաժամկետ հատվածում։ Մասնավորապես, հայտարարվեց երկարաժամկետ պարտատոմսերի հետգնման գործառնությունների ծավալը եռապատկելու՝ 2 մլրդ ԱՄՆ դոլարից մինչև 6 մլրդ ԱՄՆ դոլար հասցնելու մասին։
Դրամավարկային քաղաքականության նկատմամբ վստահության պահպանումն ուշադրության կենտրոնում։ Այն պայմաններում, երբ հարկաբյուջետային կայունության հեռանկարները վերագնահատվում են, իսկ պարտատոմսերի եկամտաբերությունների մասով զգալի տատանումներ են արձանագրվում, դրամավարկային քաղաքականությունը պետք է պահպանի իր վստահելիությունը և հստակ ու աներկբա կերպ միտված լինի գների կայունության ապահովմանը։ Այս համատեքստում Ուորշը Ջեքսոն Հոուլում գործնականում այլընտրանք չուներ, քան հանդես գալ դրամավարկային քաղաքականության խստացման աջակցող դիրքորոշմամբ և բարձրացնել տոկոսադրույքը։
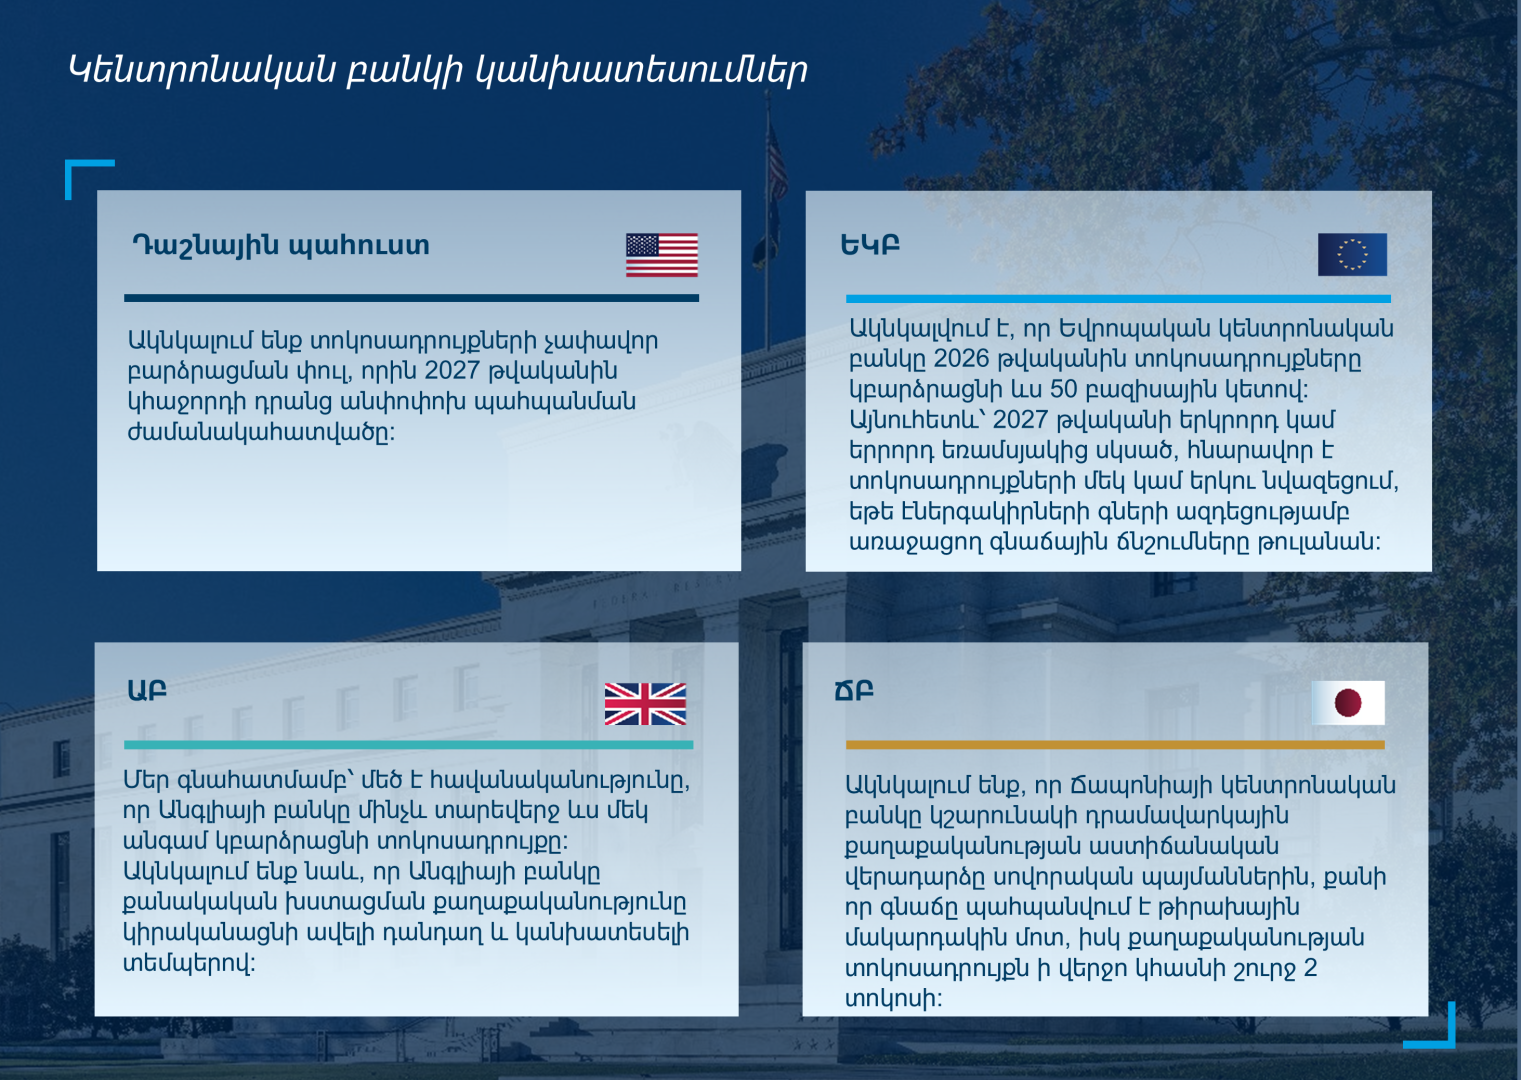
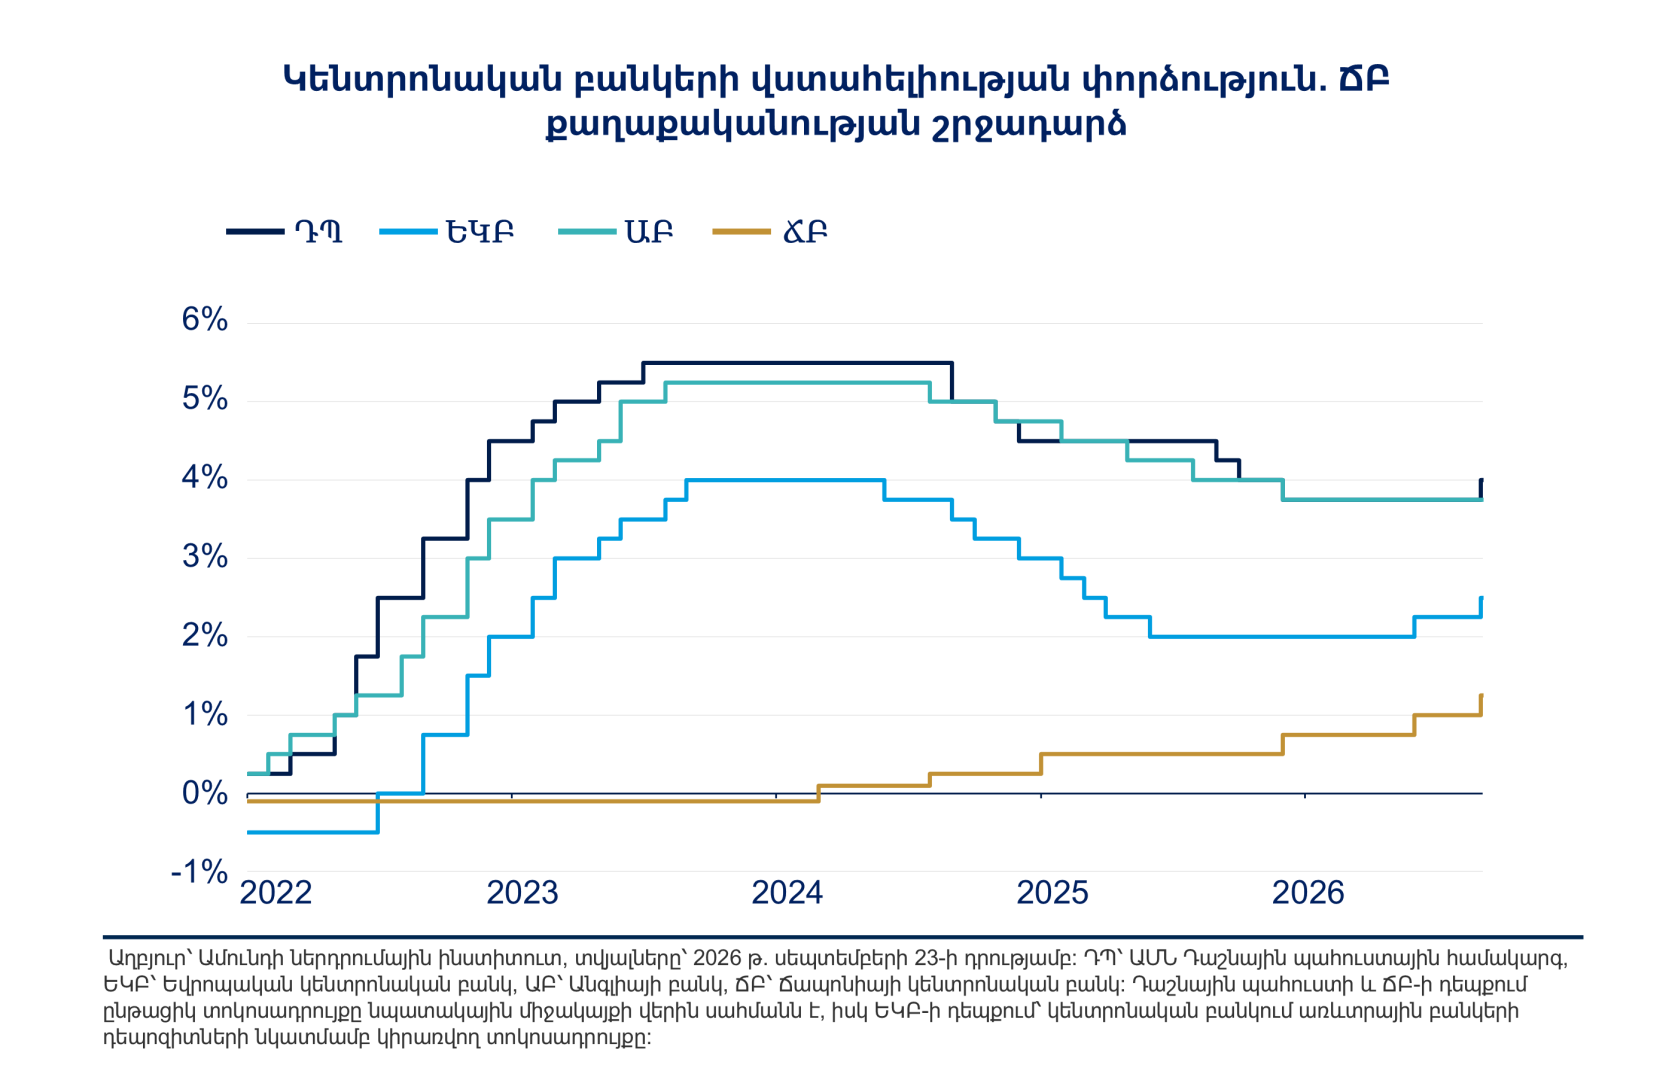
ԱՄՆ-ում գնաճը շարունակում է բարձր մնալ, իսկ բազային գնաճային ճնշումները, ըստ ամենայնի, արագ չեն նվազի։ Ռիսկերը շարունակում են գերակշռել գնաճի աճի ուղղությամբ՝ պայմանավորված ինչպես Մերձավոր Արևելքում էներգակիրների մատակարարման հնարավոր խափանումներով, այնպես էլ պարենային ապրանքների և հումքային ռեսուրսների գների հետագա բարձրացմամբ։ Դաշնային պահուստի նկատմամբ վստահությունը կարևոր նշանակություն ունի, և տոկոսադրույքների չափավոր բարձրացման փուլը կարող է, առնվազն կարճաժամկետ հեռանկարում, նույնիսկ նպաստել պարտատոմսերի եկամտաբերությունների ավելի ցածր մակարդակի պահպանմանը։ Այդուհանդերձ, տոկոսադրույքների էական բարձրացման սցենարը շարունակում է դուրս մնալ մեր հիմնական կանխատեսումից. մեր գնահատականներն ավելի մոտ են Դաշնային պահուստի ներկայացուցիչների տոկոսադրույքների կանխատեսումներին («dot plot»), քան շուկայի ներկայիս սպասումներին։
Պատրաստվածություն ճգնաժամային իրավիճակներին։
Մարտից օգոստոս ընկած ժամանակահատվածում Նիդեռլանդների կենտրոնական բանկը Նյու Յորքից և Օտտավայից տեղափոխեց 86 տոննա ոսկի՝ դրա մասին տեղեկացնելով միայն գործառնության ավարտից հետո։ Արդյունքում Լոնդոնում պահվող ոսկու մասնաբաժինը երկրի ոսկու ընդհանուր պաշարներում 18,1 տոկոսից հասավ 32,1 տոկոսի։ Տեղափոխման հիմնական մասն իրականացվեց ոչ թե ոսկու ձուլակտորների ֆիզիկական փոխադրմամբ, այլ Նյու Յորքում դրանց վաճառքի և Լոնդոնում համարժեք ծավալի ձեռքբերման միջոցով։ Որպես պաշտոնական հիմնավորում նշվեց ոսկու իրացվելիության և ճգնաժամային իրավիճակներին պատրաստվածության ապահովումը։ Սակայն այս քայլի հիմքում ընկած էր նաև ոսկու պաշարների նկատմամբ ավելի անմիջական վերահսկողություն ունենալու ձգտումը։
Նորվեգիան ավելի հեռուն գնաց։ Norges Bank Investment Management-ը երկրի ֆինանսների նախարարությանն առաջարկում է իր կողմից կառավարվող պետական ներդրումային հիմնադրամի պարտատոմսերի ուղենշային պորտֆելում պետական պարտատոմսերի մասնաբաժինը 70 տոկոսից նվազեցնել մինչև 50 տոկոս։ Բացի դրանից, առաջարկվում է հրաժարվել երկրների համախառն ներքին արդյունքի հիման վրա կշռումից և անցնել պարտատոմսերի շուկայական արժեքով կշռման մեթոդին՝ հաշվի առնելով այն իրողությունը, որ զարգացած երկրների պետական պարտքի աճը գերազանցել է նրանց տնտեսական արտադրանքի աճը։ Նման մոտեցման կիրառման դեպքում ԱՄՆ գանձապետական պարտատոմսերի մասնաբաժինը կնվազի, իսկ Ճապոնիայի պետական պարտատոմսերինը՝ կավելանա։ Որոշման ընդունումը սպասվում է 2027 թվականին։
Այս զարգացումները միմյանցից անկախ չեն։ Համաշխարհային խնայողություններն ԱՄՆ պարտատոմսերում ներդնելու նախկին մոդելն աստիճանաբար կորցնում է իր նշանակությունը։ Պարտատերերը վերակողմնորոշվում են դեպի ներքին շուկաներ կամ դիվերսիֆիկացնում են իրենց ներդրումները։ Միաժամանակ պարտապան երկիրը սկսում է հետ գնել սեփական պարտատոմսերը։ Երկարաժամկետ պարտատոմսերում ներդրումների դիմաց պահանջվող լրացուցիչ եկամտաբերությունը՝ ժամկետայնության հավելավճարը, վերածվել է քաղաքական գործոններից կախված փոփոխականի և կառուցվածքային առումով պահպանվում է ավելի բարձր մակարդակում։
ԱՄՆ դոլարի արժեզրկման սցենարի իրատեսականությունը՝ դրամավարկային քաղաքականության համատեքստում
Ֆեդերիկո Ցեսարինի
Ամունդի ներդրումային ինստիտուտի ԶՇ բաժնետոմսերի, արտարժույթի և թվային ակտվների գծով ղեկավար
ՀԻՄՆԱԿԱՆ ԵԶՐԱՀԱՆԳՈՒՄՆԵՐ
2026 թվականը դիմավորեցինք ակտիվների բարձր գնահատումների և Դաշնային պահուստի կողմից դրամավարկային քաղաքականության մեղմացման սպասումներով՝ այն պայմաններում, երբ ԱՄՆ վարչակազմն ավելի մեծ ուշադրություն էր դարձնում վատթարացող հարկաբյուջետային դիրքի ֆինանսավորման ծախսերի սահմանափակմանը։ Ակնկալվում էր, որ այս գործոնների համակցությունը կնպաստի ԱՄՆ դոլարի փոխարժեքի աստիճանական կարգավորմանը։
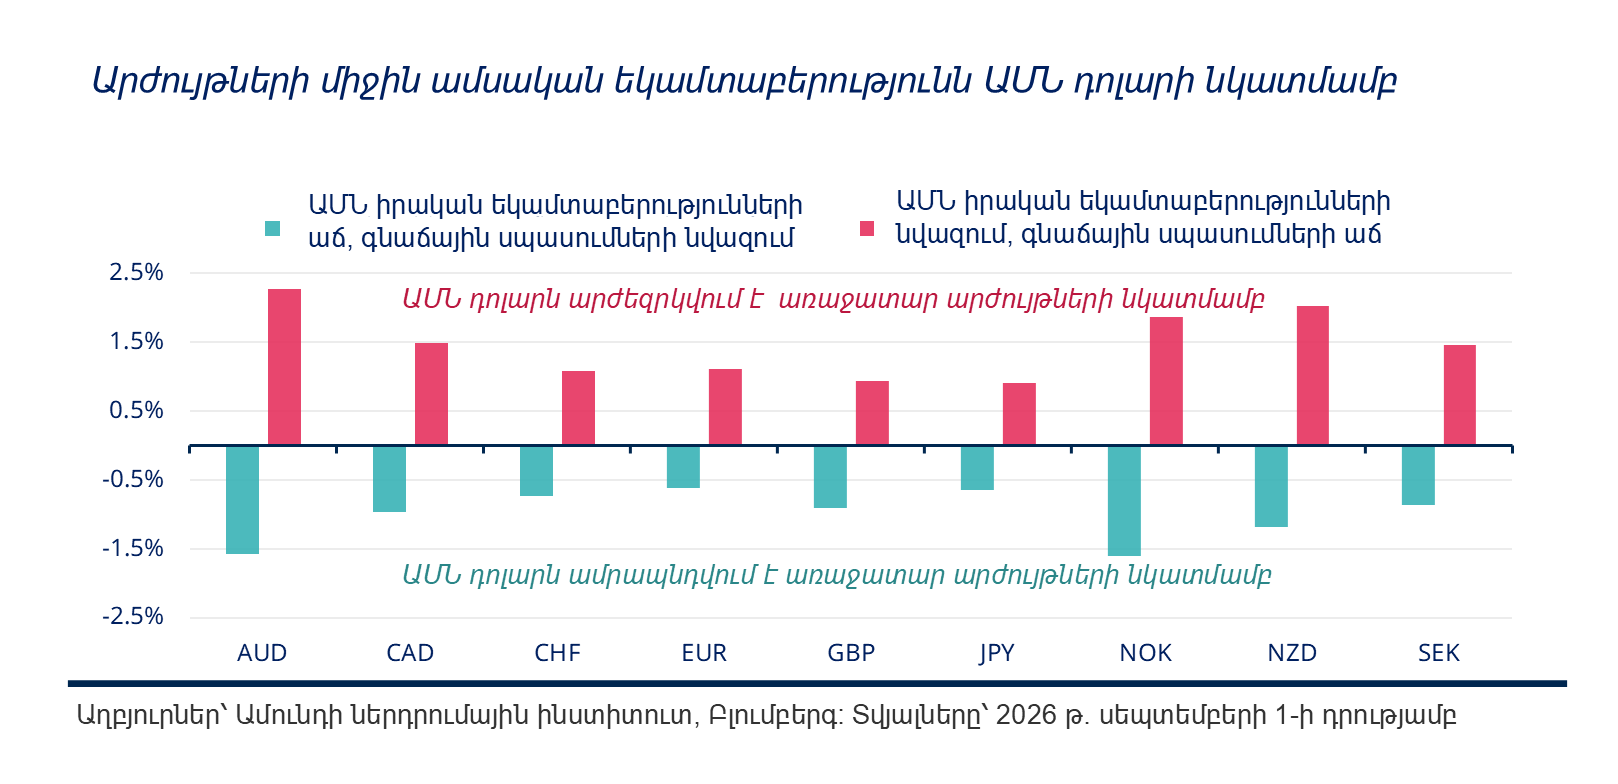
Սակայն սեպտեմբերին Դաշնային պահուստի կողմից տոկոսադրույքի բարձրացումը հարցականի տակ է դնում այդ կանխատեսման իրականացման ժամկետները։ Եկամտաբերության կորի հարթեցման և տոկոսադրույքների բարձրացման ընթացիկ փուլի վերջնական մակարդակի շուրջ անորոշության աճի պայմաններում ԱՄՆ դոլարի համատարած արժեզրկման հնարավորությունները, ըստ երևույթին, նեղանում են։ Կարճաժամկետ հեռանկարում առավել մեծ նշանակություն են ստանում տոկոսադրույքների տարբերություններից ստացվող եկամտաբերությունը և ակտիվների հարաբերական գնահատումները, այլ ոչ թե դոլարի ուղղակի արժեզրկման միտումը։ ԱՄՆ դոլարի համատարած արժեզրկման վերսկսման համար, ամենայն հավանականությամբ, անհրաժեշտ կլինի նախ գնաճի դինամիկայի փոփոխություն, որին կհաջորդի Դաշնային պահուստի դրամավարկային քաղաքականության ուղղության փոփոխությունը։ Քանի որ, մեր գնահատմամբ, Դաշնային պահուստը դրամավարկային քաղաքականությունն ավելի քիչ կխստացնի, քան ներկայումս ակնկալում են շուկաները, կարծում ենք, որ դոլարի հնարավոր նոր արժևորումը սահմանափակ կլինի, իսկ ավելի երկարաժամկետ հեռանկարում դրա արժեզրկման միտումը կվերսկսվի։
Որոշիչ գործոնը Դաշնային պահուստի քաղաքականությունն է, որի ազդեցությունը չի սահմանափակվում միայն ԱՄՆ դոլարով։
Շուկայի սպասումները կարճ ժամանակահատվածում կտրուկ փոխվել են՝ տոկոսադրույքների նվազեցման ակնկալիքներից անցնելով դրանց բարձրացման սպասումներին։ Միաժամանակ Դաշնային պահուստի ղեկավարության փոփոխությունը զգալիորեն մեծացրել է անորոշությունը դրամավարկային քաղաքականության արձագանքման մեխանիզմի, մասնավորապես՝ տնտեսական և գնաճային զարգացումներին արձագանքելու սկզբունքների վերաբերյալ։ Ջեքսոն Հոուլի համաժողովից ի վեր Ուորշի հայտարարություններում ընդգծվում են Դաշնային պահուստի հանձնառությունը գների կայունության ապահովմանը և անձնական սպառման ծախսերի գների ինդեքսով չափվող գնաճը համոզիչ կերպով 2% թիրախային մակարդակին վերադարձնելու անհրաժեշտությունը։
Պատմական փորձը մատնանշում է ցածր հավանականությամբ, սակայն էական հետևանքներով ռիսկային սցենար։ Երբ տոկոսադրույքների բարձրացման փուլերը մեկնարկել են գնաճի ներկայիս մակարդակներին մոտ պայմաններում, առաջին տարվա ընթացքում տոկոսադրույքների 150–200 բազիսային կետով բարձրացումն արտասովոր չի եղել։ Հենց այս սցենարն է այսօր հիմնական ռիսկ ներկայացնում ԱՄՆ դոլարի արժեզրկման վերաբերյալ կանխատեսումների համար։ Հաշվի առնելով Ուորշի հայտարարությունները՝ գնաճի հետագա նվազումն ավելի ու ավելի կարևոր է դառնում՝ կանխելու համար շուկաների կողմից տոկոսադրույքների բարձրացման համանման սցենարի ներառումը գնագոյացումներում, ինչը զգալի աջակցություն կցուցաբերեր ԱՄՆ դոլարին։
Մինչ այժմ շուկայական սպասումների այս վերագնահատումը զարմանալիորեն մեղմ ազդեցություն է ունեցել ֆինանսական շուկաների վրա։ Տոկոսադրույքների տատանողականությունը շարունակում է ցածր լինել, ինչը մասամբ բացատրում է, թե ինչու դրամավարկային քաղաքականության տոկոսադրույքների ավելի բարձր ակնկալվող մակարդակները չեն հանգեցրել ներդրողների ռիսկի նկատմամբ տրամադրվածության էական վատթարացման կամ արտարժույթի շուկայի տատանողականության աճի։ Սակայն իրավիճակը կարող է արագ փոխվել, եթե կրկին մեծանա անորոշությունը, թե Դաշնային պահուստն ի վերջո ինչ մակարդակի է մտադիր հասցնել տոկոսադրույքները, և ինչպես շուկաները կգնահատեն ու կարտացոլեն այդ վերջնական մակարդակն ակտիվների գներում։ Հետևաբար, հիմնական ռիսկն այլևս պարզապես տոկոսադրույքների մեկ կամ երկու լրացուցիչ բարձրացումը չէ, այլ այն հավանականությունը, որ Ուորշը պատրաստ է իրականացնել դրամավարկային քաղաքականության խստացման լիարժեք փուլ։ Եթե գնաճի դինամիկան չբարելավվի, մեծ է հավանականությունը, որ այս ռիսկը կշարունակի զգալիորեն արտացոլվել շուկայական գնագոյացումներում։
Այսպիսով, սեպտեմբերին տոկոսադրույքի բարձրացումը և դրան հաջորդող դրամավարկային քաղաքականության հնարավոր լրացուցիչ խստացումը, առնվազն առայժմ, փակում են ԱՄՆ դոլարի համատարած արժեզրկման հնարավորությունների պատուհանը։ Այժմ հիմնական հարցն այլևս այն չէ, թե արդյոք դոլարի փոխարժեքի ճշգրտումը կշարունակվի, այլ այն, թե ինչ պայմաններ են անհրաժեշտ արժեզրկման հնարավորությունների վերականգնման համար։ Հաշվի առնելով համաշխարհային տնտեսությունում էներգակիրների բարձր գների և բարձր տոկոսադրույքների համակցությամբ ձևավորված բարդ միջավայրը, ինչպես նաև Եվրոպայում քաղաքական իրավիճակի վատթարացումը՝ փոխարժեքների էական փոփոխությունների հավանականությունը շարունակում է առավելապես կախված մնալ ԱՄՆ դոլարի դինամիկայից։
Մասնավորապես, 2025 թվականին եվրոյին աջակցում էին հարկաբյուջետային խթանման ընդլայնման, եվրոպական ինտեգրման խորացման և տնտեսական քաղաքականության առավել վճռական միջոցառումների իրականացման սպասումները։ Սակայն առաջիկա ընտրական շրջափուլը մեծացնում է այդ գործընթացների հետաձգման ռիսկը։ Հետևաբար, եվրոյի նկատմամբ ԱՄՆ դոլարի զգալի արժեզրկման հեռանկարները ներկայումս առավելապես կախված են հենց դոլարի դիրքերի թուլացումից, այլ ոչ թե եվրոպական գործոններից։
ԱՄՆ դոլարի համար առավել բարենպաստ ցիկլային պայմանները ձևավորվում են իրական եկամտաբերությունների աճի և գնաճային սպասումների նվազման դեպքում, իսկ անբարենպաստը՝ երբ Դաշնային պահուստը զսպում է իրական եկամտաբերությունները՝ թույլ տալով գնաճի աճ։
ԱՄՆ դոլարի վերաբերյալ մեր կանխատեսումները գրեթե կապված չեն ապադոլարայնացման հետ։ Դոլարի միջազգային դերը մնում է անփոփոխ, սակայն միջնաժամկետ հեռանկարում դրա փոխարժեքի վերաբերյալ հարցերը շարունակում են արդիական մնալ։
ԱՄՆ դոլարի երկարաժամկետ հեռանկարների վերաբերյալ մեր մտահոգությունները չպետք է մեկնաբանել որպես ապադոլարայնացման կանխատեսում։ ԱՄՀ-ի COFER տվյալների բազայի վերջին հասանելի տվյալները գրեթե չեն վկայում դոլարից դեպի այլ արժույթներ կտրուկ անցման մասին (տե՛ս ստորև ներկայացված գծապատկերը)։ 2026 թվականի առաջին եռամսյակում ԱՄՆ դոլարի մասնաբաժինը համաշխարհային բաշխված արտարժութային պահուստներում 2025 թվականի չորրորդ եռամսյակի 56,42 տոկոսից աճել է մինչև 57,13 տոկոս։ Թեև այս աճի կեսից ավելին պայմանավորված է փոխարժեքների տատանումների հետևանքով պահուստների արժեքի փոփոխությամբ, այլ ոչ թե պահուստների ակտիվ վերաբաշխմամբ, հիմնական եզրակացությունն այն է, որ դոլարի միջազգային դերը շարունակում է զգալի կայունություն դրսևորել։
Կենտրոնական բանկերը դիվերսիֆիկացնում են իրենց պահուստները, սակայն որպես լրացուցիչ այլընտրանք առավելապես ընտրում են ոսկին, այլ ոչ թե մեկ այլ ազգային արժույթ։ Գրեթե չկան ապացույցներ, որ պահուստների կառավարիչները դոլարային ակտիվները բավականաչափ արագ են փոխարինում եվրոյով, իենով կամ չինական յուանով, որպեսզի էականորեն փոխվի միջազգային պահուստների ներկայիս կառուցվածքը։ Այս եզրակացությունը համահունչ է նաև Միջազգային հաշվարկների բանկի՝ կենտրոնական բանկերի շրջանում անցկացվող եռամյա հետազոտության վերջին արդյունքներին։
Արտարժութային պահուստների կառուցվածքն ըստ արժույթների (%)

Մեր գնահատմամբ՝ միջնաժամկետ հեռանկարում հիմնական մարտահրավերը շարունակում է մնալ ԱՄՆ հարկաբյուջետային կայունության, կապիտալի արժեքի և ԱՄՆ-ից դուրս ներդրումային հնարավորությունների փոխկապակցվածությունը։ ԱՄՆ-ում արագորեն աճում են պետական պարտքի տոկոսային սպասարկման ծախսերը, պարտքի վերաֆինանսավորման պահանջները բացառիկ բարձր են, իսկ պետական պարտքի մեծ ծավալը պահանջում է շուկայի կողմից նոր պարտատոմսերի շարունակական կլանում։ Հիմնական ռիսկն այն է, թե արդյոք հարկաբյուջետային ցուցանիշների վատթարացումը ժամանակի ընթացքում կհանգեցնի ֆինանսական սահմանափակումների քաղաքականության կիրառման՝ գնաճի, կարգավորումների, ֆինանսական հաստատությունների հաշվեկշիռներում պետական պարտատոմսերի պարտադիր տեղաբաշխման կամ այլ մեխանիզմների միջոցով պետական պարտքի ֆինանսավորման իրական ծախսերը սահմանափակելու նպատակով։ Նման պայմաններում արժույթը կարող է միաժամանակ ծառայել որպես տնտեսական ցնցումների ազդեցությունը մեղմող և հավասարակշռությունը վերականգնող մեխանիզմ։ ԱՄՆ դոլարի արժեզրկումը կարող է մեծացնել ամերիկյան ակտիվների ակնկալվող եկամտաբերությունն օտարերկրյա ներդրողների համար՝ նվազեցնելով դրանց ձեռքբերման արժեքը սեփական արժույթով արտահայտված։ Ժամանակի ընթացքում դոլարի թուլացումը կարող է դառնալ այն ճշգրտման բաղկացուցիչը, որն անհրաժեշտ է կապիտալի միջազգային հոսքերը դեպի ԱՄՆ պահպանելու համար։
Սա է պատճառը, որ նույնիսկ սեպտեմբերին տոկոսադրույքի բարձրացումից հետո Դաշնային պահուստի քաղաքականությունը շարունակում է որոշիչ նշանակություն ունենալ։ Եթե Ուորշը հավատարիմ մնա դրամավարկային քաղաքականության ավանդական սկզբունքներին, իսկ անվանական տնտեսական աճի կայունությունը հնարավորություն տա պահպանելու խիստ դրամավարկային պայմանները, ցիկլային նպաստավոր գործոնները, ամենայն հավանականությամբ, կշարունակեն աջակցել ԱՄՆ դոլարին՝ չնայած միջնաժամկետ հեռանկարում աճող բացասական ճնշումներին։ Սակայն եթե Դաշնային պահուստը փորձի համատեղել թիրախային մակարդակը գերազանցող գնաճը, կայուն անվանական տնտեսական աճը և պետական պարտքի կառավարման գնալով բարդացող խնդիրները՝ իրական ֆինանսավորման ծախսերը զսպելով Թեյլորի կանոնի վրա հիմնված ավանդական դրամավարկային քաղաքականության շրջանակում ենթադրվող մակարդակից ցածր, ապա ԱՄՆ դոլարի կառուցվածքային ճշգրտումը կարող է վերսկսվել։
Տոկոսադրույքների տարբերություններից ստացվող եկամտաբերությունը շարունակում է գրավիչ մնալ, սակայն ֆինանսավորման արժույթի ընտրությունն առավել քան երբևէ կարևոր է։
Համաշխարհային տնտեսական աճը շարունակում է համեմատաբար կայուն մնալ, հումքային ապրանքների գները բարձր են, իսկ ակտիվների տարբեր դասերում, հատկապես տոկոսադրույքների և արտարժույթի շուկաներում, տատանողականությունը սահմանափակ է։ Սովորաբար նման պայմանները նպաստավոր են տոկոսադրույքների տարբերություններից եկամուտ ստանալու վրա հիմնված ներդրումային ռազմավարությունների համար։
Եթե սեպտեմբերը նշանավորի Դաշնային պահուստի կողմից տոկոսադրույքների բարձրացման լիարժեք փուլի սկիզբը, իսկ շուկաները թերագնահատեն դրա հնարավոր ծավալները, ապա տատանողականության համատարած աճի պայմաններում այս ռազմավարության դիվերսիֆիկացիոն հնարավորությունները սահմանափակ կլինեն։ Իսկ եթե սեպտեմբերյան բարձրացումը չազդարարի տոկոսադրույքների բարձրացման լիարժեք փուլի մեկնարկը, և հետագա խստացման ծավալները չգերազանցեն շուկայի սպասումները, ապա, մեր գնահատմամբ, այս ռազմավարության արդյունավետության համար նպաստավոր նախադրյալները կպահպանվեն։ G10 խմբի բարձր բետա գործակից ունեցող արժույթներից մենք շարունակում ենք նախապատվությունը տալ ավստրալական դոլարին և նորվեգական կրոնին, ինչպես նաև զարգացող շուկաների բարձր եկամտաբերությամբ որոշ արժույթների, որոնց գնահատումներն ու տոկոսադրույքների տարբերություններից ստացվող եկամտաբերությունը շարունակում են գրավիչ մնալ։ Միաժամանակ ֆինանսավորման արժույթների համադրությունը նույնքան կարևոր է, որքան բուն եկամտաբերությունը։ Աճող ռիսկերի պայմաններում նախընտրելի է ներդրումային դիրքերը ֆինանսավորել ցածր եկամտաբերությամբ եվրոպական արժույթներով՝ շվեդական կրոնով, եվրոյով և շվեյցարական ֆրանկով, այլ ոչ թե ԱՄՆ դոլարով կամ ճապոնական իենով։
Ճապոնական իենի նկատմամբ անհրաժեշտ է առանձնահատուկ զգուշավորություն։
ՃԲ-ն ավելի համոզիչ է դարձել դրամավարկային քաղաքականության հետագա խստացման վերաբերյալ իր ազդակներում, իսկ Ճապոնիայի պետական պարտատոմսերի եկամտաբերությունների աճը բարձրացնում է ներքին պարտքային գործիքների հարաբերական գրավչությունը։ Սակայն, մյուս կենտրոնական բանկերի համեմատ, տոկոսադրույքների բարձրացման փուլը, ամենայն հավանականությամբ, սահմանափակ կլինի։ Սա նվազեցնում է իենի արժևորման ակնկալիքով մեծ վստահությամբ երկար դիրքեր ձևավորելու հիմնավորվածությունը։ Փոխարենը, իենն աստիճանաբար դառնում է ավանդաբար ֆինանսավորման համար օգտագործվող արժույթներից համեմատաբար ամենաքիչ ոչ գրավիչ տարբերակը։ Կապիտալի վերադարձը Ճապոնիա, ներքին պարտատոմսերի եկամտաբերությունների աճը և իշխանությունների պատրաստակամությունը՝ կանխելու իենի չափազանց մեծ արժեզրկումը, ռիսկերի հավասարակշռությունը շեղում են դեպի դրա աստիճանական արժևորում։
Իենի անկանոն և կտրուկ արժևորումը, որը սովորաբար ուղեկցվում է շուկաների տատանողականության աճով և համաշխարհային տնտեսական աճի թուլացմամբ, ինչպես նաև ՃԲ-ի կողմից դրամավարկային քաղաքականության՝ շուկաների սպասումները զգալիորեն գերազանցող խստացումը, լուրջ ռիսկեր կներկայացնեն տոկոսադրույքների տարբերություններից եկամուտ ստանալու ռազմավարությունների համար։ Այդուհանդերձ, մեր հիմնական սցենարը շարունակում է ենթադրել ավելի աստիճանական ճշգրտում։ Եթե այդ միտումը տարածվի նաև ասիական արժույթների շուկաների վրա, որտեղ արժույթները, չնայած արտաքին հատվածի ամուր ցուցանիշներին, պատմական չափանիշներով շարունակում են թերագնահատված մնալ, ապա դա կարող է լրացուցիչ խթան դառնալ ԱՄՆ դոլարի կառուցվածքային ճշգրտման վերսկսման համար։
ԿԱՐԵՎՈՐ ՏԵՂԵԿՈՒԹՅՈՒՆ
ՄՍՄԿ-ի տեղեկությունները կարող են գործածվել միայն Ձեր ներքին օգտագործման համար, չեն կարող վերարտադրվել կամ տարածվել որևէ ձևով և չեն կարող գործածվել որպես որևէ ֆինանսական գործիքի կամ պրոդուկտի կամ ինդեքսի հիմք կամ դրա բաղադրիչ։ ՄՍՄԿ-ի որևէ տեղեկություն նախատեսված չէ լինելու ներդրումային խորհրդատվություն կամ որևէ տեսակի ներդրումային որոշում կայացնելու (կամ դրանից զերծ մնալու) առաջարկություն, և դրա վրա չի կարելի հիմնվել որպես այդպիսին։ Պատմական տվյալները և վերլուծությունը չպետք է ընկալվեն որպես որևէ հետագա կատարողականի վերլուծության, կանխատեսման կամ կանխագուշակման մասին նշում կամ երաշխիք։ ՄՍՄԿ-ի տեղեկությունները տրամադրվել են «այնպես, ինչպես կա» հիմքով, և սույն տեղեկություններն օգտագործողն ստանձնում է սույն տեղեկությունների ցանկացած օգտագործման բոլոր ռիսկերը։ ՄՍՄԿ-ն, դրա փոխկապակցված անձինք և յուրաքանչյուր անձ, որը ներգրավված է ՄՍՄԿ-ի որևէ տեղեկություն կազմելուն կամ կապված է դրա հետ (միասին «ՄՍՄԿ կողմեր»), սույն տեղեկությունների մասով բացահայտ հրաժարվում է բոլոր երաշխիքներից (այդ թվում, առանց սահմանափակման, բնօրինակության, ճշգրտության, ամբողջականության, ժամանակին լինելու, խախտում չկատարելու, վաճառքի համար պիտանիության և կոնկրետ նպատակին համապատասխանության վերաբերյալ ցանկացած երաշխիքից)։ Չսահմանափակելով վերոնշյալ որևէ դրույթ, ՄՍՄԿ որևէ կողմ որևէ դեպքում չի կրում որևէ պատասխանատվություն որևէ ուղղակի, անուղղակի, հատուկ, պատահական, պատժիչ, հետևանքային (այդ թվում, առանց սահմանափակման, բաց թողնված օգուտի) կամ որևէ այլ վնասի համար։ (www.mscibarra.com)։
SM արդյունաբերությունների դասակարգման համաշխարհային ստանդարտը (ԱԴՀՍ) մշակվել է «Ստենդրդ ընդ Փուրզ»-ի և ՄՍՄԿ-ի կողմից և դրանց բացառիկ սեփականությունն ու ծառայությունների ապրանքանիշն է։ Ոչ «Ստենդրդ ընդ Փուրզ»-ը, ՄՍՄԿ-ն և ոչ էլ ԱԴՀՍ որևէ դասակարգում մշակելուն կամ կազմելուն ներգրավված որևէ այլ կողմ որևէ բացահայտ կամ ենթադրյալ երաշխիք կամ հավաստիացում չի տալիս այդ ստանդարտի կամ դասակարգման (կամ դրանց օգտագործումից ստացվելիք արդյունքի) վերաբերյալ, և այդ բոլոր կողմերը սույնով բացահայտ հրաժարվում են ցանկացած այդպիսի ստանդարտի կամ դասակարգման առնչությամբ բնօրինակության, ճշգրտության, ամբողջականության, վաճառքի համար պիտանիության կամ կոնկրետ նպատակին համապատասխանության վերաբերյալ ցանկացած երաշխիքից։ Չսահմանափակելով վերոնշյալ որևէ դրույթ, «Ստենդրդ ընդ Փուրզ»-ը, ՄՍՄԿ-ն, դրան որևէ փոխկապակցված անձ կամ ԱԴՀՍ որևէ դասակարգում մշակելուն կամ կազմելուն ներգրավված որևէ երրորդ կողմ որևէ պատասխանատվություն չի կրում որևէ ուղղակի, անուղղակի, հատուկ, պատժիչ, հետևանքային կամ որևէ այլ վնասի (այդ թվում՝ բաց թողնված օգուտի) համար, նույնիսկ եթե ծանուցվել է այդ վնասների հնարավոր լինելու մասին։
Սույն փաստաթուղթը նախատեսված է միայն տեղեկատվական նպատակների համար: Սույն փաստաթուղթը չի հանդիսանում վաճառքի առաջարկ, գնման առաջարկի հրավեր կամ որևէ արժեթղթի կամ որևէ այլ պրոդուկտի կամ ծառայության առաջարկություն։ Ցանկացած արժեթուղթ, պրոդուկտ կամ ծառայություն, որին հղում է կատարվում, կարող են գրանցված չլինել Ձեր պետությունում համապատասխան մարմնի կողմից վաճառքի համար և կարող են չկարգավորվել կամ չվերահսկվել Ձեր պետությունում որևէ պետական կամ համանման մարմնի կողմից։ Այս փաստաթղթում պարունակվող տեղեկատվությունը չպետք է փոփոխվի կամ ներկայացվի այնպես, որ առաջացնի թյուրընկալումներ կամ սխալ հավաստիացումներ։ Փաստաթղթի բովանդակության ցանկացած օգտագործում, վերարտադրում կամ տարածում առանց ամբողջական և պատշաճ հղման սկզբնաղբյուրին արգելվում է։ Սույն փաստաթղթում պարունակվող ցանկացած տեղեկություն չի կարող օգտագործվել որպես որևէ ֆինանսական գործիքի կամ պրոդուկտի կամ ինդեքսի հիմք կամ դրա բաղադրիչ։ Ավելին, ոչինչ սույն փաստաթղթում նախատեսված չէ հարկային, իրավական կամ ներդրումային խորհրդատվություն տրամադրելու համար։ Եթե այլ բան նշված չէ, ապա սույն փաստաթղթում պարունակվող բոլոր տեղեկություններն ստացվել են «Ամունդի Ասեթ Մենեջմենթ ԷսԱԷս» ընկերությունից և ներկայաված են 2026 թվականի սեպտեմբերի 29-ի դրությամբ։ Դիվերսիֆիկացիան չի երաշխավորում շահույթ կամ չի պաշտպանում կորուստից։ Սույն փաստաթուղթը տրամադրվել է «այնպես, ինչպես կա» հիմքով, և սույն տեղեկություններն օգտագործողն ստանձնում է սույն տեղեկությունների ցանկացած օգտագործման բոլոր ռիսկերը։ Պատմական տվյալները և վերլուծությունը չպետք է ընկալվեն որպես որևէ հետագա կատարողականի վերլուծության, կանխատեսման կամ կանխագուշակման մասին նշում կամ երաշխիք։ Շուկայի և շուկայի միտումների վերաբերյալ արտահայտված տեսակետները հեղինակի տեսակետներն են և պարտադիր չէ, որ լինեն «Ամունդի Ասեթ Մենեջմենթ ԷսԱԷս» ընկերության կամ Ամունդի-Ակբա Ասեթ Մենեջմենթ ՓԲԸ-ի տեսակետներ ու ցանկացած պահի ենթակա են փոփոխության՝ շուկայի և այլ պայմանների հիման վրա, և չեն կարող լինել հավաստիացումներ առ այն, որ երկրները, շուկաները կամ ոլորտները կհամապատասխանեն ակնկալիքներին։ Սույն տեսակետները պետք չէ հիմք ընդունել որպես ներդրումային խորհրդատվություն, արժեթղթի առաջարկություն կամ «Ամունդի» ընկերության կամ Ամունդի-Ակբայի որևէ պրոդուկտի առքուվաճառքի մասին նշում։ Ներդրումը ներառում է ռիսկեր, այդ թվում՝ շուկայական, քաղաքական, իրացվելիության և արժույթի հետ կապված ռիսկեր։ Ավելին, «Ամունդին» կամ Ամունդի-Ակբան որևէ դեպքում չեն կրում որևէ պատասխանատվություն դրա հետևանքով առաջացած որևէ ուղղակի, անուղղակի, հատուկ, պատահական, պատժիչ, հետևանքային (այդ թվում, առանց սահմանափակման, բաց թողնված օգուտի) կամ որևէ այլ վնասի համար։
Առաջին օգտագործման ամսաթիվը՝ 2026թ. սեպտեմբերի 29։
«Ամունդի-Ակբա Ասեթ Մենեջմենթ» ՓԲԸ-ն իրավաբանական անձ է, որը գրանցված է Հայաստանի Հանրապետությունում և Հայաստանի Կենտրոնական բանկի կողմից տրամադրած ներդրումային ֆոնդերի կառավարման թիվ 0002-ի լիցենզիայի հիման վրա, Հայաստանի Հանրապետությունում իրականացնում է պարտադիր կենսաթոշակային ֆոնդերի կառավարում։ Գրանցված գրասենյակը գտնվում է Երևան, Վազգեն Սարգսյան 10, 100-101 տարածք։
Ամունդի-Ակբայի մասին ավելին իմանալու համար կարող եք այցելել www.amundi-acba.am կամ զանգահարել 011-310-000։

