Հետազոտական կենտրոն


 23.10.2026
 Կարդալու տևողություն՝
20 րոպե


ԱՄՆ միջանկյալ ընտրություններ․ արդյո՞ք հարկաբյուջետային փակուղի է սպասվում։
Հիմնական եզրահանգումներ
ԱՄՆ միջանկյալ ընտրություններ. իշխանության տրոհման, հարկաբյուջետային փակուղու և առանձին ոլորտների վրա ճնշումների ուղի
ԱՄՆ Կոնգրեսի միջանկյալ ընտրությունները կորոշեն Ներկայացուցիչների պալատի և Սենատի տեղերի մեկ երրորդի ճակատագիրը։ Ընտրության են դրվելու Ներկայացուցիչների պալատի բոլոր 435 և Սենատի 33 հերթական ընտրությունների ենթակա տեղերը։ Ներկայում երկու պալատներում էլ մեծամասնություն են կազմում հանրապետականները։ Ներկայացուցիչների պալատում հանրապետականներն ունեն 220, իսկ դեմոկրատները՝ 215 տեղ։ Սենատում հանրապետականներին բաժին է ընկնում 53, դեմոկրատներին՝ 45 տեղ, իսկ երկու անկախ սենատորներ համագործակցում են դեմոկրատների հետ։ Մեծամասնության փոփոխությունն առավել հավանական է Ներկայացուցիչների պալատում՝ հաշվի առնելով ուժերի փոքր տարբերությունը։ Սենատում մեծամասնության փոփոխությունն ավելի դժվար է, քանի որ յուրաքանչյուր ընտրության ժամանակ քվեարկության են դրվում տեղերի միայն մեկ երրորդը։
Այս պայմաններում առավել հավանական սցենարն իշխանության քաղաքական տրոհվածությունն է, երբ Ներկայացուցիչների պալատում մեծամասնություն կստանան դեմոկրատները, իսկ Սենատում այն կպահպանեն հանրապետականները։ Նման իրավիճակը կսահմանափակի Թրամփի ներքին քաղաքականության իրականացման հնարավորությունները։ Պատմական փորձը ցույց է տալիս, որ նման սահմանափակումների բախվելիս նախագահները հակված են ավելի մեծ ուշադրություն դարձնել արտաքին քաղաքականությանը։ Հետևաբար, հավանական է, որ ԱՄՆ-ն արտաքին քաղաքականության մեջ ավելի ակտիվ միջամտողական դիրքորոշում որդեգրի։ Վերջին հարցումները նաև վկայում են, որ ընտրությունների ընթացքի վրա կարող է ազդել ոչ միայն կուսակցությունների միջև սովորական մրցակցությունը, այլև ժողովրդավարական գործընթացների հետընթացի վերաբերյալ մտահոգությունները, մասնավորապես՝ ընտրողների մասնակցության վրա ազդելու կամ նրանց ահաբեկելու հնարավոր փորձերը։ Դա կարող է էլ ավելի թուլացնել ԱՄՆ ինստիտուտների նկատմամբ վստահությունը և խորացնել քաղաքական անորոշությունը։
Մակրոտնտեսական հետևանքները
Միջանկյալ ընտրությունների մակրոտնտեսական հետևանքները մեծապես կախված կլինեն Կոնգրեսում ուժերի հարաբերակցությունից և դրանով պայմանավորված հարկաբյուջետային քաղաքականության հնարավոր փակուղուց։ Իշխանության քաղաքական տրոհվածության առավել հավանական սցենարի դեպքում հիմնական հետևանքը կլինի հարկաբյուջետային խոշոր նոր միջոցառումների, այդ թվում՝ հարկերի լրացուցիչ կրճատումների ընդունման դժվարացումը։
Գործող հարկային օրենսդրությունը հիմնականում կմնա անփոփոխ, սակայն տնտեսության խթանման նոր միջոցառումների կամ հարկային համակարգի լայնածավալ բարեփոխումների քաղաքական հնարավորությունները կսահմանափակվեն։ Արդյունքում, ժամանակի ընթացքում հարկաբյուջետային քաղաքականությունը, հավանաբար, ընդհանուր առմամբ չեզոք կամ չափավոր զսպող բնույթ կունենա՝ բյուջեի պակասուրդի և պետական պարտքի բարձր մակարդակների պահպանման պայմաններում։
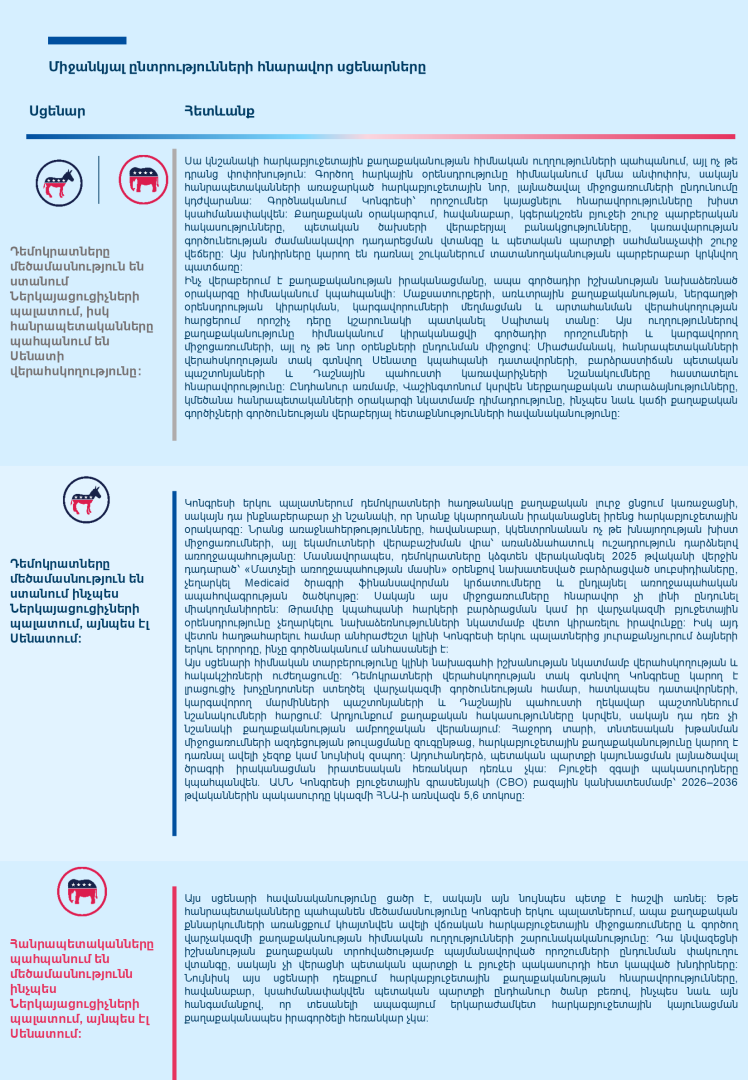
Երեք սցենարների միջև հավանաբար կլինեն տարբերություններ, հատկապես այն առումով, թե օրենսդրական ինչ միջոցներով հնարավոր կլինի աջակցել տնտեսության առանձին հատվածներին։
1. Սպառողներ. աջակցության միջոցառումներ և եկամուտների վերաբաշխում: Եթե իրականանա առավել հավանական՝ իշխանության քաղաքական տրոհվածության սցենարը, ապա հարկերի լրացուցիչ կրճատման հնարավորությունները սահմանափակ կլինեն, և դժվար կլինի էապես ավելացնել եկամտային տարբեր խմբերի պատկանող տնային տնտեսությունների տնօրինվող եկամուտները։ Դեմոկրատների ազդեցության ուժեղացման դեպքում ավելի մեծ ուշադրություն կարող է դարձվել եկամուտների վերաբաշխմանը, առողջապահության աջակցությանը և ցածր եկամուտ ունեցող տնային տնտեսություններին տրամադրվող արտոնություններին։ Այս միջոցառումները կարող են որոշ չափով նպաստել սպառմանը, սակայն պարտադիր չէ, որ հանգեցնեն դրա աճին։ Ի տարբերություն դրա՝ Կոնգրեսի երկու պալատներում հանրապետականների հաղթանակը կմեծացնի հարկերի հետագա կրճատման հավանականությունը, ինչը կարող է ավելի բարենպաստ լինել սպառողական ծախսերի և տնտեսական աճի համար, բայց միաժամանակ խորացնել բյուջեի պակասուրդը։ Բոլոր սցենարներում էլ սպառման վրա ազդեցությունը հավանաբար կլինի անուղղակի և համեմատաբար սահմանափակ՝ ընդհանուր մակրոտնտեսական ցիկլի համեմատ, որի հիմնական շարժիչ ուժը ներկայում տեխնոլոգիաների և արհեստական բանականության ոլորտներում կապիտալ ներդրումների աճն է։
2. Կապիտալ ներդրումների ցիկլ․ միջանկյալ ընտրությունները կարող են զգալիորեն ազդել ներդրումային պայմանների վրա։ Մեր գնահատմամբ՝ գործող վարչակազմի օրոք ներդրված և արդեն հարկային օրենսդրությամբ ամրագրված ծախսերը հարկվող եկամտից անմիջապես նվազեցնելուու արագացված ամորտիզացիայի լրացուցիչ արտոնությունների դրույթները հավանաբար կպահպանվեն նաև Կոնգրեսում քաղաքական վերահսկողության տրոհվածության պայմաններում՝ էականորեն նպաստելով կապիտալ ներդրումներին։ Դրանք կշարունակեն խթանել համապատասխան պահանջներին բավարարող սարքավորումների, մեքենաների և ծրագրային ապահովման ուղղությամբ ներդրումները՝ նպաստելով ներդրումային ակտիվության տարածմանը տեխնոլոգիաների և արհեստական բանականության ոլորտներից դուրս՝ դեպի գործարար ներդրումների ավելի լայն շրջանակ։ Ուստի ակնկալում ենք, որ կապիտալ ներդրումների աճի հիմնական միտումը կպահպանվի։ Իշխանության քաղաքական տրոհվածության դեպքում հարկաբյուջետային փակուղին կդառնա հիմնական սցենարը՝ մեծացնելով քաղաքականության միջավայրի, պետական պարտքի թողարկման և երկարաժամկետ պարտատոմսերի եկամտաբերության ժամկետային հավելավճարի հետ կապված անորոշությունը։ Ռիսկերն ավելի կմեծանան, եթե բարձրանա կառավարության գործունեության ժամանակավոր դադարեցման կամ պետական պարտքի սահմանաչափի շուրջ առճակատումների հավանականությունը։ Դա կարող է սահմանափակել կապիտալ ներդրումների աճի ծավալները կամ բացահայտել տնտեսության առավել խոցելի հատվածների թույլ կողմերը։
3. Արհեստական բանականության հետ կապված ոլորտներ և ենթակառուցվածքային ներդրումներ, մասնավորապես՝ կարգավորումների և ենթակառուցվածքների զարգացման միջոցով։ Թեև արհեստական բանականության շուրջ քաղաքական քննարկումները կարող են ավելի մեծ ուշադրություն գրավել դաշնային մակարդակում, գործնական հետևանքներն աստիճանաբար ավելի զգալի կլինեն նահանգային և տեղական կարգավորումների մակարդակում։ Դա հատկապես վերաբերում է տարածքների գոտիավորմանը, թույլտվությունների տրամադրմանը, էլեկտրաէներգիայի հասանելիությանը, ջրօգտագործմանը և բնապահպանական պահանջներին։ Սա կարևոր է, քանի որ տվյալների կենտրոնների զարգացման հետ կապված սահմանափակումներն արհեստական բանականության ոլորտում ներդրումների ընդլայնման հիմնական խոչընդոտներից են։ Կարգավորումների խստացումը կարող է մեծացնել ծախսերը, երկարաձգել նախագծերի իրականացման ժամկետները և ազդել կոմունալ ծառայությունների, ենթակառուցվածքների ու արհեստական բանականության հետ կապված կապիտալ ներդրումների վրա։ Հավանաբար, ազդեցությունն ավելի շատ կդրսևորվի առանձին ոլորտներում, քան ամբողջ տնտեսության մակարդակում, սակայն այն կարող է էական նշանակություն ունենալ ներդրումային ծրագրերի և շուկայական գնահատումների համար։ Այդուհանդերձ, միջանկյալ ընտրությունների երեք սցենարների միջև այս առումով հստակ սահմանազատում անել հնարավոր չէ։ Այն նահանգներում, որտեղ առավել զգալի են արհեստական բանականության կարգավորման և ենթակառուցվածքների զարգացման հետ կապված խնդիրները, գնալով ավելի ակնհայտ են դառնում կուսակցական տարաձայնությունները։ Դեմոկրատները հիմնականում կողմ են ավելի խիստ վերահսկողության և սահմանափակումների, մինչդեռ հանրապետականներն առաջնահերթություն են տալիս նորարարությանը և տեխնոլոգիաների ավելի արագ ներդրմանը։ Սակայն խնդիրը զուտ գաղափարական չէ։ Էլեկտրաէներգիայի պահանջարկի, ջրօգտագործման, տարածքների գոտիավորման և տվյալների կենտրոնների կառուցման ծախսերի վերաբերյալ տեղական մտահոգությունները կարող են կարգավորումների խստացման պահանջներ առաջացնել՝ անկախ կուսակցական պատկանելությունից։ Հետևաբար, թեև դեմոկրատների հաղթանակը Կոնգրեսի երկու պալատներում կարող է մեծացնել կարգավորումների խստացման հավանականությունը, դրանք, ամենայն հավանականությամբ, կվերաբերեն սպառողների պաշտպանությանը, աշխատաշուկայի վրա ազդեցությանը, բնապահպանական ծախսերին, էներգիայի սպառմանը և տեղական թույլտվությունների տրամադրմանը։ Միաժամանակ, հաշվի առնելով գործող վարչակազմի աշխարհաքաղաքական առաջնահերթությունները՝ ակնկալում ենք, որ ամբողջ տնտեսության մակարդակում կպահպանվի նորարարության, մրցունակության բարձրացման և ենթակառուցվածքների արագ զարգացման շեշտադրումը՝ արհեստական բանականության ոլորտում համաշխարհային առաջատարության համար մրցակցության պայմաններում։
4. Գնաճի վրա ուղղակի մակրոտնտեսական ազդեցությունը, հավանաբար, շատ սահմանափակ կլինի, սակայն հնարավոր են որոշ փոփոխություններ սպառողական զամբյուղի առանձին բաղադրիչներում։ Ինչպես արդեն նշվել է, նույնիսկ Կոնգրեսի երկու պալատներում դեմոկրատների զգալի մեծամասնությամբ հաղթանակի դեպքում «Մատչելի առողջապահության մասին» օրենքի շրջանակում նախատեսված սուբսիդիաների ընդլայնումը կամ վերականգնումը բավական անհավանական կլինի։ Այդուհանդերձ, եթե դեմոկրատներին հաջողվի ընդունել նման միջոցառումներ, ապա դրանք կարող են ավելի նկատելի ազդեցություն ունենալ սպառողական գների ինդեքսի և անձնական սպառման ծախսերի գների ինդեքսի` առողջապահության հետ կապված բաղադրիչների վրա, հատկապես հաշվի առնելով, որ բժշկական ծառայությունները զգալի կշիռ ունեն երկու ինդեքսներում էլ։ Դա կարող է հանգեցնել գնաճի մակարդակի ժամանակավոր փոփոխությունների, թեև ազդեցությունը, հավանաբար, այնքան մեծ չի լինի, որ միջնաժամկետ հեռանկարում էապես փոխի գնաճի ընդհանուր միտումը։
Հիմնական եզրակացություն
Միջանկյալ ընտրություններից հետո առավել հավանական սցենարն իշխանության քաղաքական տրոհվածությունն է, որը կսահմանափակի ներքին քաղաքականության ոլորտում օրենսդրական լայնածավալ նախաձեռնությունների իրականացման հնարավորությունները՝ միաժամանակ հիմնական քաղաքական օրակարգի նկատմամբ վերահսկողությունը մեծապես թողնելով գործադիր իշխանության ձեռքում։ Այս սցենարի մակրոտնտեսական նշանակությունն առավելապես պայմանավորված կլինի հարկաբյուջետային փակուղով, այլ ոչ թե քաղաքականության ուղղության էական փոփոխությամբ։ Կմեծանան կառավարության գործունեության ժամանակավոր դադարեցման, բյուջետային հարցերի շուրջ սուր առճակատումների և քաղաքականության անորոշության ռիսկի դիմաց ավելի բարձր հավելավճարի հավանականությունը։
Ի՞նչ ազդեցություն կարող են ունենալ միջանկյալ ընտրություններն ԱՄՆ ֆինանսական ակտիվների և տնտեսության առանձին ոլորտների վրա
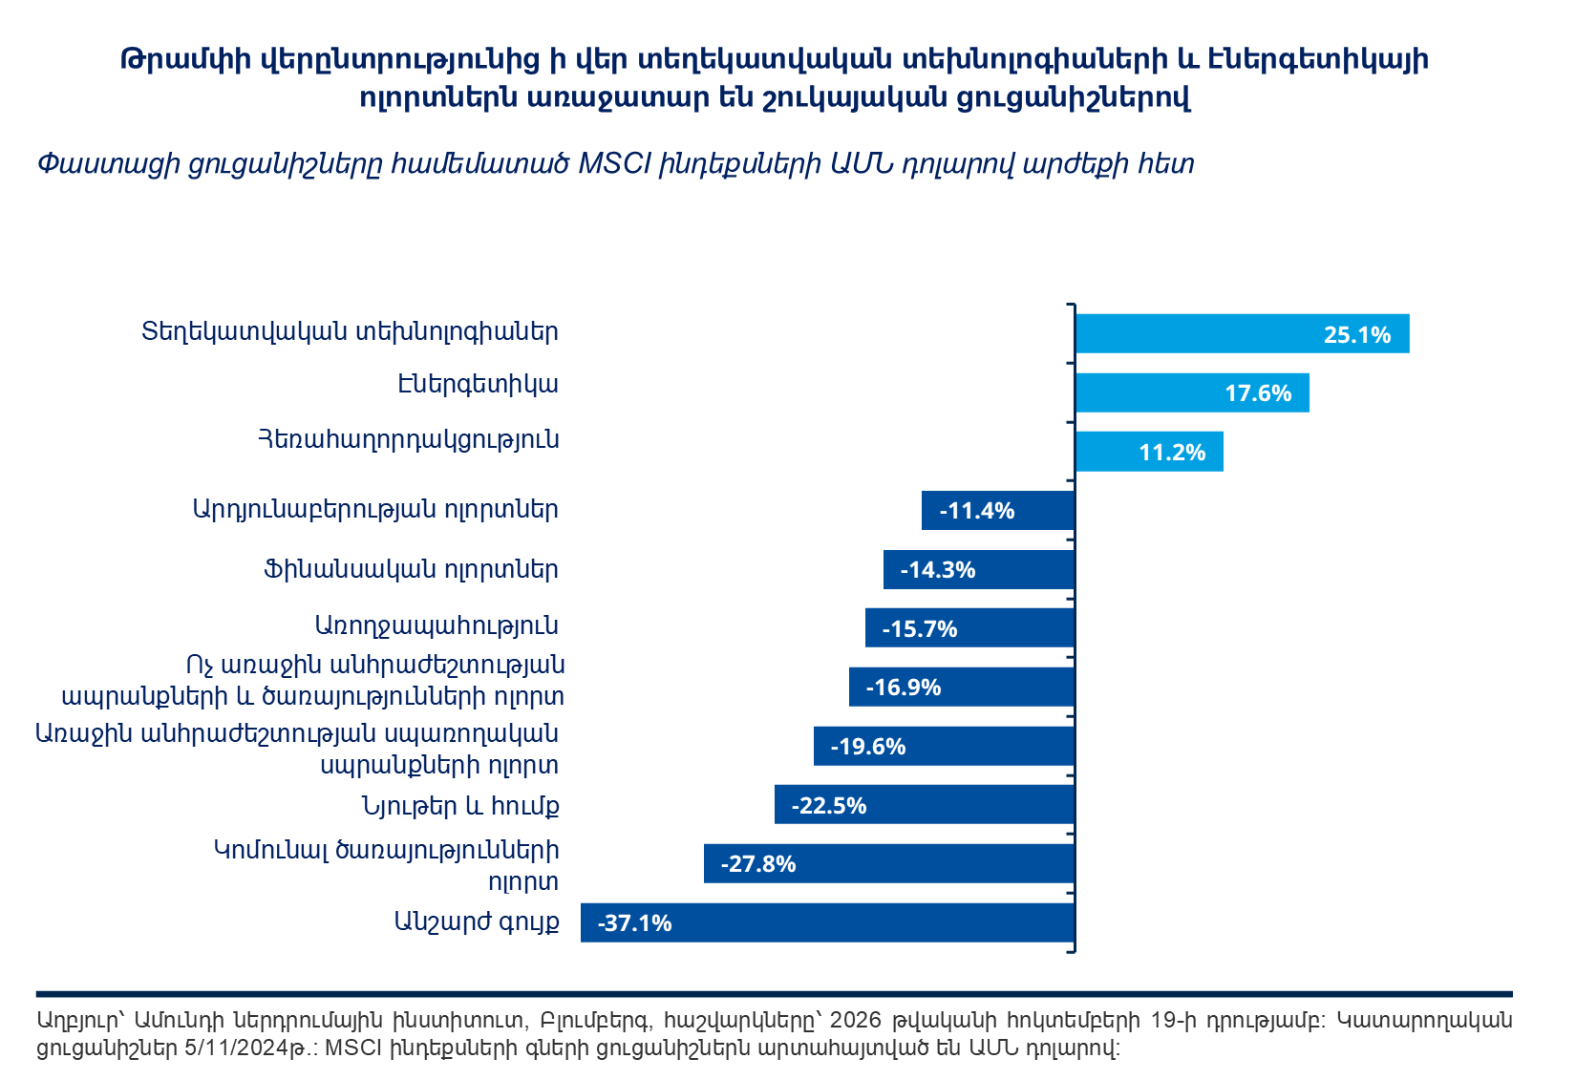
Նախագահ Թրամփի երկրորդ ընտրական հաղթանակից ի վեր տեղեկատվական տեխնոլոգիաների և էներգետիկայի ոլորտները շուկայում արձանագրել են առավել բարձր արդյունքներ։ Մինչդեռ կապի ծառայությունների և կոմունալ ծառայությունների ոլորտների ցուցանիշները հետ են մնացել շուկայից։ Թեև դա մասամբ պայմանավորված է աճող շուկայի պայմաններում այս ոլորտների համեմատաբար ցածր բետա գործակցով, դրանք նաև միակ երկու ոլորտներն են, որոնք նշված ժամանակահատվածում ունեցել են բացասական ալֆա։
Կարո՞ղ են Դոնալդ Թրամփի նախագահության երկրորդ ժամկետի առաջին կեսի առաջատար ոլորտները միջանկյալ ընտրություններից հետո հայտնվել հետնապահների շարքում։ Որոշ ոլորտներում դա հնարավոր է։ Եթե Կոնգրեսում մեծամասնություն ստանան դեմոկրատները, ապա արհեստական բանականության ոլորտը կարող է բախվել ավելի խիստ կարգավորումների, թեև նախագահը հստակ արտահայտել է իր դիրքորոշումը տեխնոլոգիական առաջընթացը կարգավորումներով դանդաղեցնելու դեմ։ Այդուհանդերձ, ակնկալում ենք, որ ներդրումները կշարունակվեն, քանի որ դրանց հիմնական շարժիչ ուժը տեխնոլոգիական զարգացումն է, այլ ոչ թե քաղաքականությունը։ Դա կնպաստի տեղեկատվական տեխնոլոգիաների ոլորտի աճին, իսկ ներդրումային ակտիվության ընդլայնումից կարող են շահել նաև արդյունաբերության և հումքի ու նյութերի ոլորտները։
Էներգետիկայի ոլորտի վրա ազդեցությունը կարող է տարաբնույթ լինել։ Եթե դեմոկրատներն ամրապնդեն իրենց դիրքերը Կոնգրեսում, ապա վերականգնվող էներգիայի նկատմամբ քաղաքական դիմադրությունը կարող է թուլանալ՝ բարձրացնելով դրա մրցունակությունը հանածո վառելիքի համեմատ։ Միաժամանակ, իշխանության քաղաքական տրոհվածության պայմաններում ԱՄՆ-ի առավել ակտիվ միջամտողական արտաքին քաղաքականությունը կարող է հանգեցնել Մերձավոր Արևելքում լարվածության երկարաձգմանը, ինչի հետևանքով էներգակիրների գները կարող են ավելի երկար պահպանվել բարձր մակարդակում։
Էներգետիկայի ոլորտի միտումների ցանկացած փոփոխություն կարևոր կլինի նաև կոմունալ ծառայությունների ոլորտի համար, քանի որ այս տարվա երկրորդ եռամսյակի սկզբից երկու ոլորտների ցուցանիշների միջև նկատվում է բացասական հարաբերակցություն։
Առողջապահության ոլորտը բացասական ազդեցություն է կրել դեղերի գների վերաբերյալ նախագահ Թրամփի հայտարարություններից, թեև նրա դժգոհությունն ավելի շատ վերաբերում էր արտասահմանյան սպառողների վճարած չափազանց ցածր գներին, քան ԱՄՆ սպառողների համար դեղերի բարձր արժեքին։ Ուստի կարծում ենք, որ ոլորտի ցուցանիշները կարող են վերականգնվել։ Սակայն դեմոկրատների վերահսկողության տակ գտնվող Կոնգրեսը կարող է հետաքննություններ նախաձեռնել առողջապահական ապահովագրության ոլորտում՝ հաշվի առնելով ընտրողների շրջանում դրա նկատմամբ առկա դժգոհությունը։
Ֆինանսական հատվածի ցուցանիշները կախված կլինեն ինչպես կարգավորումներից, այնպես էլ պարտատոմսերի եկամտաբերության միտումներից և վարկային ռիսկի արժեքից։ Կարգավորումների հարցում որոշիչ դերը, հավանաբար, ավելի շատ պատկանում է Դաշնային պահուստին, քան Կոնգրեսին, ուստի միջանկյալ ընտրությունները կարող են չազդել կարգավորումների ընդհանուր ուղղության վրա։
Սակայն իշխանության քաղաքական տրոհվածության պայմաններում բյուջեի պակասուրդի կրճատման առաջընթացը կարող է չափազանց դանդաղ լինել։ Արդյունքում, եկամտաբերության կորի թեքությունը կարող է մեծանալ՝ նպաստելով բանկերի զուտ տոկոսային մարժաների աճին։ Միաժամանակ, նման իրավիճակը կարող է նպաստել իրական տնտեսական աճի բարձր տեմպերի պահպանմանը և կանխել վարկային ռիսկի արժեքի բարձրացումը՝ բարելավելով ֆինանսական հատվածի ցուցանիշները շուկայի մյուս ոլորտների համեմատ։ Ի տարբերություն դրա՝ անվանական տոկոսադրույքների հետագա բարձրացումը, հավանաբար, կշարունակի ճնշում գործադրել անշարժ գույքի ոլորտի վրա։
Քաղաքական փակուղին արդեն արտացոլված է շուկայական գներում, և այն դրական գործոն չի համարվում։
2026 թվականի միջանկյալ ընտրությունների վերաբերյալ շուկաների գնագոյացումը պարզապես անորոշության աճ չի արտացոլում․ այն վկայում է հիմնական սցենարի վերագնահատման մասին։ Սեպտեմբերին գերակշռող՝ իշխանության տրոհվածության սպասումներին փոխարինել է դեմոկրատների՝ Կոնգրեսի երկու պալատներում հաղթանակի ավելի մեծ հավանականությունը։ Շուկաներում ոչ միայն մտահոգությունն է աճում, այլև սկսում են հաշվի առնվել քաղաքական նոր իրողության հնարավոր հետևանքները։
Այս փոփոխությունն ունի իր քաղաքական տրամաբանությունը։ Մակրոտնտեսական միջավայրը շարունակում է բարենպաստ լինել․ շուկաները գործում են առանց լուրջ ցնցումների, տնտեսական աճը դիմակայուն է, իսկ հարստության աճից բխող դրական ազդեցությունն ուժեղանում է։ Սակայն միջանկյալ ընտրությունների արդյունքները որոշող գործոնները՝ գնողունակությունը, բենզինի գները, տնային տնտեսությունների տրամադրությունները և տատանվող ընտրողների շրջանում նախագահի աջակցության մակարդակը, չեն բարելավվել։ Իրանի հետ հակամարտությունն էլ ավելի է սրել այդ ճնշումները։ Թրամփի քաղաքական դիրքերն ընդհանուր առմամբ ամուր են թվում, սակայն թույլ են հենց այն ընտրողների շրջանում, որոնց ձայները վճռորոշ են ընտրություններում։
Դեմոկրատների՝ Ներկայացուցիչների պալատում հաղթանակի հավանականությունն արդեն գրեթե ամբողջությամբ արտացոլված է շուկայական գներում։ Թեև կանխատեսումների շուկաներն ավելի ու ավելի են հակվում դեմոկրատների՝ երկու պալատներում հաղթանակի սցենարին, մեր հիմնական սցենարը շարունակում է ենթադրել իշխանության տրոհվածություն՝ հաշվի առնելով ընտրական քարտեզի մեր գնահատականը և Սենատի ընտրությունների շուրջ պահպանվող անորոշությունը։ Սենատի նկատմամբ դեմոկրատների վերահսկողությունը նրանց հնարավորություն կտա վերահսկելու դատավորների և Դաշնային պահուստի պաշտոնյաների նշանակումների հաստատման գործընթացը՝ սահմանափակելով Սպիտակ տան գործողությունների ազատությունը շատ ավելի լայն շրջանակում, քան պարզապես խորհրդարանական հանձնաժողովների կողմից փաստաթղթեր պահանջելու լիազորությունների միջոցով։
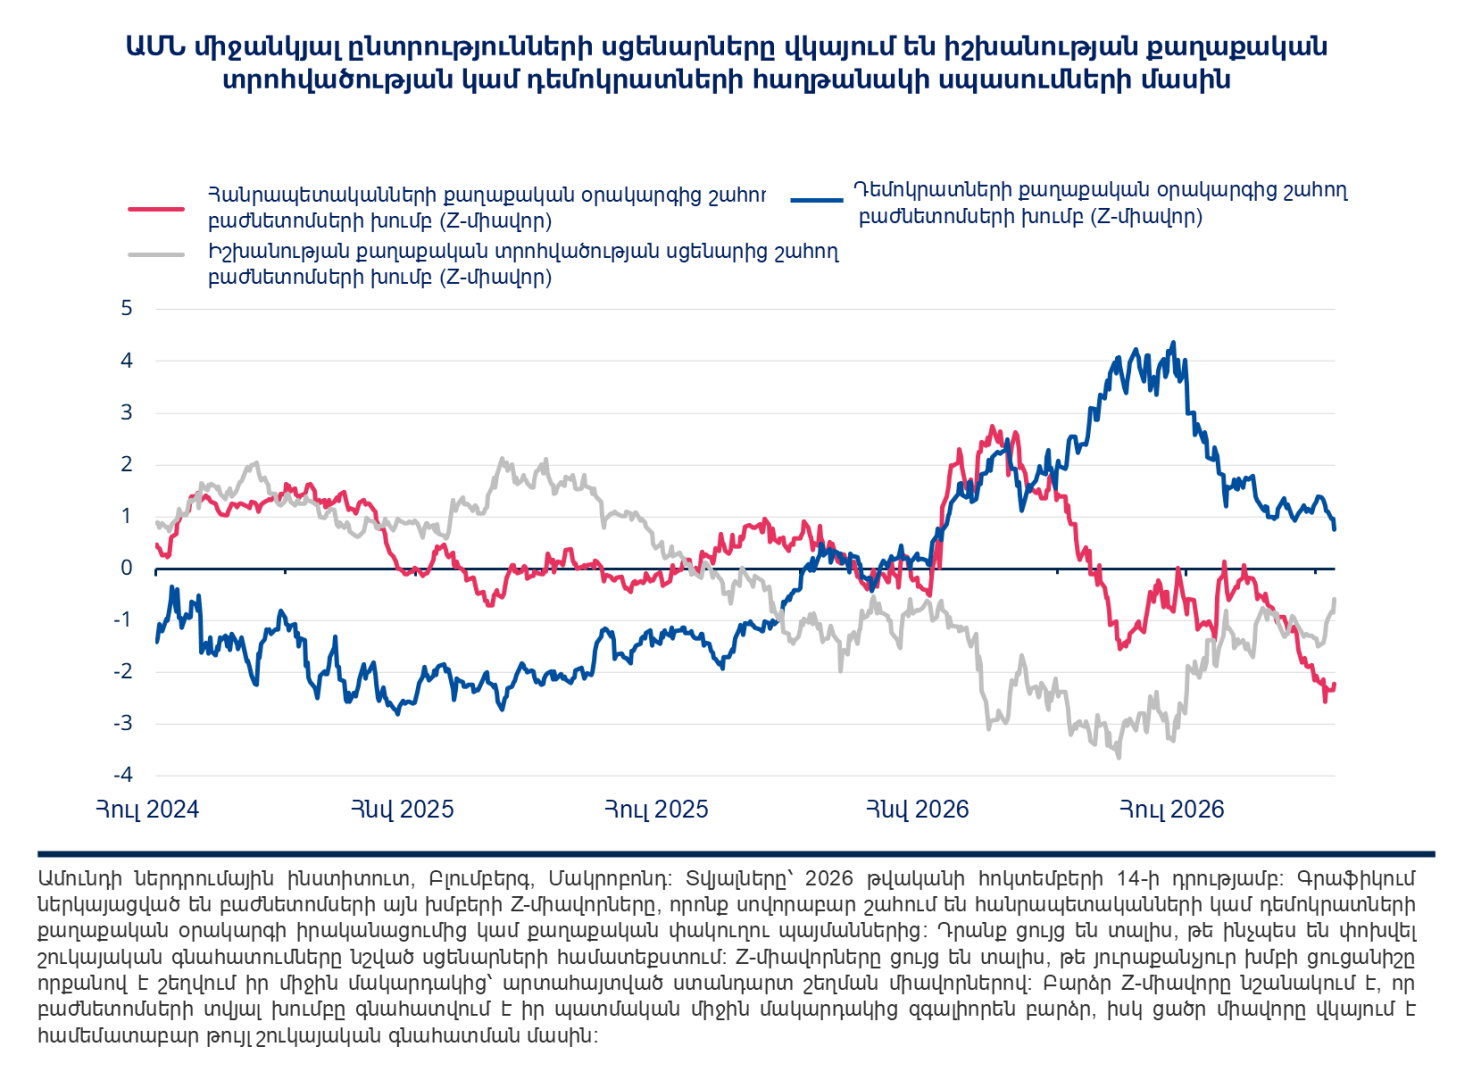
Քաղաքական և տնտեսական քաղաքականության տարբեր ուղղությունների նկատմամբ զգայուն ակտիվների զամբյուղների դինամիկան լրացնում է ընդհանուր պատկերը (տե՛ս ստորև ներկայացված գրաֆիկը)։ Հանրապետականների քաղաքականության հետ կապված ակտիվների դիրքերը կտրուկ թուլացել են, սակայն դեմոկրատների օրակարգի նկատմամբ զգայուն ակտիվները նույնպես չեն թանկանում։ Փոխարենը շուկաներում ձևավորվում է ավելի պարզ պատկերացում․ անկախ ընտրությունների արդյունքից՝ հավակնոտ քաղաքական նախաձեռնությունների իրականացման հնարավորությունները սահմանափակ են լինելու։ Շուկայական գներում արդեն արտացոլված են հարկաբյուջետային քաղաքականության սահմանափակ հնարավորությունները, առևտրային հարաբերություններում չափավոր լարվածությունը և ներգաղթի նկատմամբ խիստ վերահսկողության շարունակությունը՝ գործադիր իշխանության լիազորությունների կիրառմամբ։
Անորոշությունն արտահայտվում է նաև օպցիոնների շուկայում։ Ընտրություններից հետո մարման ժամկետ ունեցող օպցիոններից ենթադրվող բաժնետոմսերի տատանողականությունը զգալիորեն գերազանցել է մինչ ընտրությունները մարվող օպցիոնների համապատասխան ցուցանիշը։ Սա վկայում է, որ ընտրություններից հետո շուկաներին կարող է անհրաժեշտ լինել երկար ժամանակ՝ քաղաքականության հնարավոր փոփոխությունների հետևանքները գնահատելու համար։ Տոկոսադրույքների աճն էլ ավելի է բարդացնում իրավիճակը՝ բարձրացնելով հարկաբյուջետային հակամարտության գինը։ Դեմոկրատների կողմից վերահսկվող Կոնգրեսի պայմաններում մեծանում են կառավարության աշխատանքի դադարեցման, պետական պարտքի սահմանաչափի շուրջ սուր դիմակայության և բյուջետային փակուղու ռիսկերը։ Նախորդ ընտրական փուլերում իշխանության տրոհվածությունը շուկաներում դրական արձագանք էր առաջացնում՝ ընկալվելով որպես քաղաքական ռիսկերի նվազման գործոն։ Սակայն պարտատոմսերի եկամտաբերության ներկայիս մակարդակներում իրավիճակը կարող է այլ լինել։
Հիմնական եզրակացությունը. Ներկայացուցիչների պալատում դեմոկրատների հաղթանակը մեծապես արդեն արտացոլված է շուկայական գներում, իսկ երկու պալատներում նրանց հաղթանակի հավանականությունը գնալով ավելի մեծ չափով է արտացոլվում։ Շուկաների համար հիմնական անակնկալը կարող է լինել հանրապետականների դիրքերի վերականգնումը՝ ամենաքիչը դիտարկված և առավել մեծ ցնցումներ առաջացնելու ունակ սցենարը։ Ընտրություններից հետո առավել կարևոր հարցն այն է, թե արդյոք սահմանափակված լիազորություններով Սպիտակ տունը կընտրի ավելի չափավոր քաղաքականություն, թե ավելի ագրեսիվ կօգտագործի գործադիր իշխանության գործիքները՝ մաքսատուրքերը, Չինաստանի նկատմամբ քաղաքականությունը, ներգաղթի վերահսկողությունը և Դաշնային պահուստի նկատմամբ ճնշումները, քան ներկայում ենթադրում են շուկաները։ Հենց այս ռիսկն է, որ դեռևս արտացոլված չէ շուկայական գներում։
Արդյո՞ք շուկաները կպահպանեն իրենց դիմակայունությունը 5% եկամտաբերության պայմաններում
Ժան-Բատիստ Բերտոն
Ամունդի ներդրումային ինստիտուտի ներդրումային ռազմավարության մասնագետ
Մոնիկա Դեֆենդ
Ամունդի ներդրումային ինստիտուտի ղեկավար, ռազմավարության գխով գլխավոր մասնագետ
Լորա Ֆիորո
Ամունդի ներդրումային ինստիտուտի ներդրումային վերլուծությունների և հաճախորդների հետ աշխատանքի ստորաբաժանումների ղեկավար
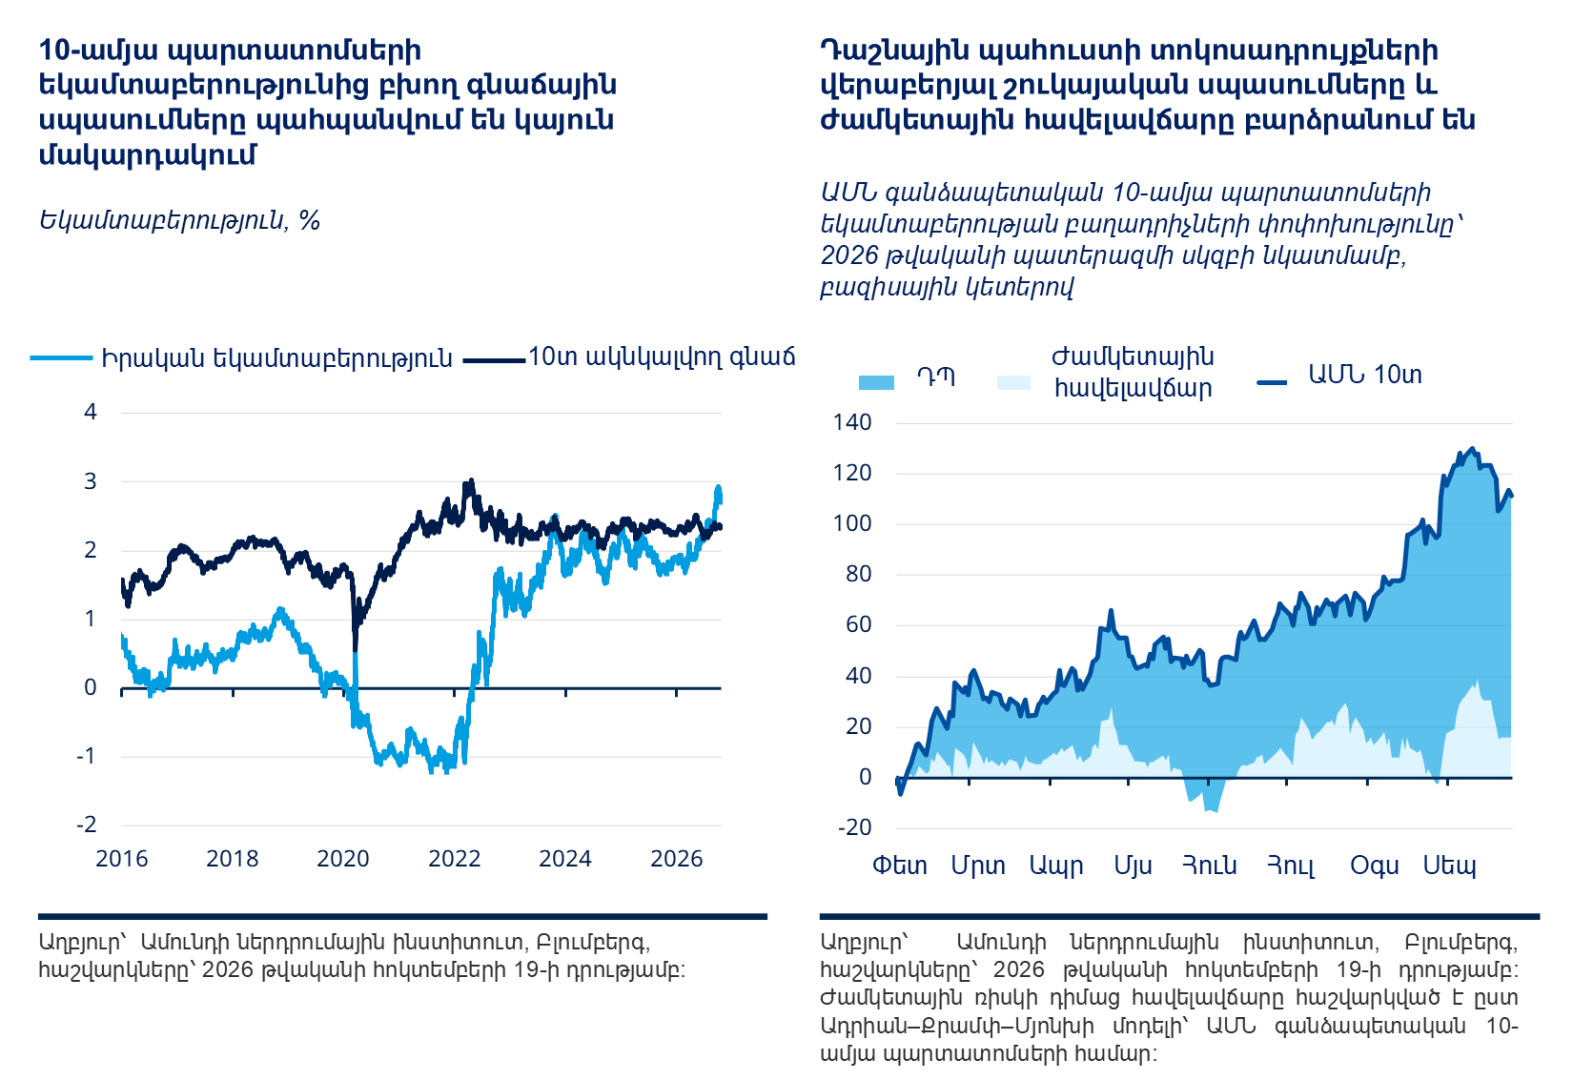
Սեպտեմբերի 15-ին՝ Դաշնային պահուստի կողմից տոկոսադրույքի բարձրացումից անմիջապես առաջ, ԱՄՆ գանձապետական 10-ամյա պարտատոմսերի եկամտաբերությունը գերազանցեց 5 տոկոսը և այդ ժամանակից ի վեր պահպանվել է այդ մակարդակից բարձր՝ հոկտեմբերի 5-ին հասնելով 5,3 տոկոսի։ Սա վերջին գրեթե 25 տարվա ամենաբարձր մակարդակն է։ Այդուհանդերձ, բաժնետոմսերի շուկաները պահպանել են իրենց կայունությունը, իսկ S&P 500 և Nasdaq ինդեքսները հասել են նոր առավելագույնների։ Հետևաբար, առանցքային հարցը ոչ միայն այն է, թե ինչպես կփոխվի եկամտաբերությունը հետագայում, այլև այն, թե ինչ գործոններ են պայմանավորում դրա աճը և ինչպես դա կանդրադառնա շուկաների վրա։
Տնտեսական ցիկլին շարունակում են նպաստել ներդրումները, սակայն առաջարկի հետ կապված շոկերի ազդեցությունը նույնպես զգալի է դառնում։ Կարճաժամկետ հեռանկարում հիմնական սահմանափակող գործոնը էներգետիկան է, մինչդեռ արհեստական բանականությունն ավելի կարևոր կառուցվածքային գործոն է։ Էներգետիկայի ոլորտում զարգացումներից է կախված դրամավարկային քաղաքականության խստացման անհրաժեշտ չափը, իսկ արհեստական բանականության զարգացումը որոշում է, թե տնտեսությունն ինչ չափով կարող է դիմակայել այդ խստացմանը։ Դաշնային պահուստը պետք է հավասարակշռություն գտնի այս երկու գործոնների միջև։
Բաց շուկայի դաշնային կոմիտեի վերջին նիստում Դաշնային պահուստը վերահաստատեց գների կայունությունն ապահովելու իր հանձնառությունը, սակայն այժմ առավել բարդ խնդիր է դրամավարկային քաղաքականության խստացման ճիշտ չափի որոշումը։
Չափազանց խիստ քաղաքականությունը կարող է զսպել արտադրողականությունը բարձրացնող ներդրումները, որոնք ժամանակի ընթացքում կարող են նպաստել գնաճի մեղմացմանը։ Մյուս կողմից՝ անբավարար խստացումը կարող է հանգեցնել գնաճային ճնշումների կրկին ուժեղացմանը՝ հատկապես հաշվի առնելով այն երկարատև ժամանակահատվածը, երբ գնաճի նպատակային ցուցանիշները չեն ապահովվել։ Այս անորոշությունն ինքնին ռիսկի դիմաց հավելավճար է առաջացնում և մասամբ բացատրում, թե ինչու է պարտատոմսերի շուկայում տատանողականությունը պահպանվում բարձր մակարդակում։
Բարձր տոկոսադրույքները նաև կապիտալի բաշխման հետ կապված գործընթացների արտացոլումն են։ Արհեստական բանականությունը, թվային ենթակառուցվածքները, էլեկտրաէներգիայի արտադրությունը, էներգետիկ անցումը, պաշտպանությունը, ռազմավարական ինքնավարության ապահովումը և պետական բյուջեների պակասուրդների ֆինանսավորումը զգալի միջոցներ են պահանջում։ Պետական և մասնավոր հատվածների փոխառուներն ավելի անմիջականորեն են մրցակցում ֆինանսական միջոցների ներգրավման համար, ինչը բարձրացնում է եկամտաբերությունը պարտատոմսերի ամբողջ շուկայում։ Պարտատոմսերի թողարկումների մեծ ծավալները փոխում են նաև ԱՄՆ գանձապետական պարտատոմսերի գնորդների կառուցվածքը․ շուկան ավելի մեծ չափով է ապավինում մասնավոր ներդրողներին, ակտիվների կառավարիչներին և հեջ ֆոնդերին։ Այս գնորդներն ավելի զգայուն են գների նկատմամբ, ինչը լրացուցիչ ճնշում է գործադրում տոկոսադրույքների վրա։ Այսպիսով, ներդրումային ակտիվության կտրուկ աճը միաժամանակ ապահովում է շուկաներին աջակցող տնտեսական աճ և բարձրացնում կապիտալի ներգրավման արժեքը՝ փորձության ենթարկելով շուկաների կայունությունը։
Եկամտաբերության կորի փոփոխությունները հաստատում են այս գնահատականը։ Տասնամյա պարտատոմսերի եկամտաբերությունից բխող գնաճային սպասումները վկայում են, որ դրանք շարունակում են կայուն մնալ, մինչդեռ իրական եկամտաբերության բարձրացումը մատնանշում է ներդրումների նկատմամբ կայուն պահանջարկ և իրական տնտեսական աճի ավելի բարձր տեմպեր։ Սա նաև օգնում է բացատրել բաժնետոմսերի շուկաների կայունությունը։